Nhiều buổi tối chủ nhật, không ít người trong độ tuổi 35 đến 45 ngồi trước màn hình máy tính với một cảm giác nặng trĩu: công việc hiện tại vẫn mang lại thu nhập tốt, nhưng sự hứng khởi đã cạn kiệt từ lâu. Khi áp lực KPI tại công sở cộng hưởng với trách nhiệm nuôi dạy con nhỏ và phụng dưỡng cha mẹ già của “Thế hệ bánh mì kẹp” (Sandwich Generation), cụm từ “Nghỉ hưu sớm (FIRE)” bỗng trở thành một giấc mơ giải thoát đầy mê hoặc.
Thế nhưng, khi bóc tách sâu vào tâm lý hành vi và cấu trúc đời sống gia đình Việt, câu hỏi cốt lõi không phải là “Bao giờ tôi tích đủ tiền để không phải làm gì nữa?”, mà là: Bạn đang thực sự muốn nghỉ hưu sớm, hay bạn chỉ đang kiệt sức vì phải đánh đổi 10 tiếng mỗi ngày cho một công việc không còn thuộc về hệ giá trị của mình? Bài viết này tiếp cận chủ đề nghỉ hưu sớm từ lăng kính Trụ cột Nội tâm & Mục đích sống, giúp bạn phân biệt giữa “chạy trốn thực tại” và “thiết kế lộ trình tự chủ công việc theo Ikigai”.
Với gia đình Việt tuổi 35–45, nghỉ hưu sớm theo nghĩa ngừng lao động hoàn toàn hiếm khi là đích đến bền vững vì dễ dẫn tới khủng hoảng căn tính và áp lực thắt lưng buộc bụng cực đoan trong giai đoạn con cái cần nguồn lực nhất. Đích đến thực chất là Tự chủ Công việc theo Ikigai: kết hợp đệm thanh khoản 12–18 tháng tại Lớp 1 — Phòng thủ với dòng tiền dự án phụ đạt ≥ 60% chi tiêu tối thiểu để kéo dài Đường băng (Runway) lên trên 24 tháng, cho phép bạn làm công việc có ý nghĩa theo nhịp độ riêng.
1. Giải mã nghịch lý “Chạy trốn công việc” (Escape FIRE) ở tuổi 35–45
Khi khảo sát động cơ của những người tìm kiếm lộ trình nghỉ hưu sớm ở tuổi trung niên, phần lớn không xuất phát từ niềm đam mê một cuộc sống nhàn rỗi tuyệt đối. Động lực ngầm thường đến từ sự mất cân bằng nghiêm trọng giữa 4 trụ cột cuộc sống: họ chấp nhận vắt kiệt Sức khỏe và thu hẹp thời gian dành cho Mối quan hệ cũng như Nội tâm chỉ để tối đa hóa tốc độ tích lũy ở trục Tài chính.
Cách tiếp cận “nén lò xo” này tạo ra 3 cái bẫy tâm lý và nguồn lực mà các công thức tính toán đơn thuần thường bỏ qua:
- Đánh đổi những năm tháng không thể mua lại của gia đình (Deferred-Life Syndrome): Giai đoạn 35–45 tuổi là khoảng thời gian con cái còn gắn bó mật thiết với cha mẹ trước khi bước vào tuổi trưởng thành, đồng thời cũng là thập kỷ cha mẹ già còn đủ sức khỏe để sum vầy. Nếu cắt giảm cực đoan mọi trải nghiệm gia đình suốt 10–15 năm chỉ để gom đủ một con số tài sản tĩnh, cái giá phải trả ở trục Mối quan hệ là quá đắt.
- Độ lệch chuẩn Bánh xe Cuộc đời vượt ngưỡng báo động (σ ≥ 1,5): Trên Bánh xe Cuộc đời 4 Trụ cột, một người có điểm Tài chính đạt 8/10 nhưng Sức khỏe và Nội tâm chỉ còn 3/10 (độ vênh Gap = 5 ≥ 4) sẽ rơi vào trạng thái xóc nảy tâm lý liên tục, mất khả năng tận hưởng thành quả ngay cả khi đã ngừng làm việc.
- Ảo tưởng rằng “vô sự” đồng nghĩa với hạnh phúc: Hạnh phúc bền vững của người trưởng thành không đến từ việc không có việc gì để làm suốt 365 ngày, mà đến từ quyền tự chủ (Autonomy) — được chọn làm công việc mình giỏi, xã hội cần, mang lại thu nhập hợp lý và có thể chủ động dừng lại đúng giờ để ăn tối cùng gia đình.
Trong thiết kế cuộc đời toàn vẹn, Escape FIRE (Nghỉ hưu chạy trốn) đặt mục tiêu đưa số giờ làm việc về 0 giờ/ngày bằng mọi giá; ngược lại, Ikigai Autonomy (Tự chủ Ikigai) đặt mục tiêu chuyển dịch từ công việc bào mòn năng lượng sang công việc giao thoa giữa Đam mê, Chuyên môn giỏi, Nhu cầu xã hội và Dòng tiền bền vững với nhịp độ 4–5 giờ làm việc tập trung/ngày.
Theo dữ liệu từ Cục Thống kê (NSO), Việt Nam đang bước vào giai đoạn già hóa dân số nhanh trong khi chi phí giáo dục và chăm sóc y tế có tốc độ trượt giá cao hơn lạm phát chung. Do đó, việc từ bỏ hoàn toàn năng lực tạo dòng tiền ở tuổi 40 — thời điểm đỉnh cao về kinh nghiệm chuyên môn và mạng lưới quan hệ — là một sự lãng phí lớn về vốn con người (Human Capital).
2. Đặt lên bàn cân: Nghỉ hưu hẳn (Full FIRE) vs. Nhảy việc bốc đồng vs. Đường băng Ikigai
Để thoát khỏi trạng thái kiệt sức ở tuổi 35–45 mà không đẩy gia đình vào rủi ro đứt gãy thanh khoản, chúng ta cần đặt 3 lối đi phổ biến lên bàn cân định lượng và tâm lý hành vi:
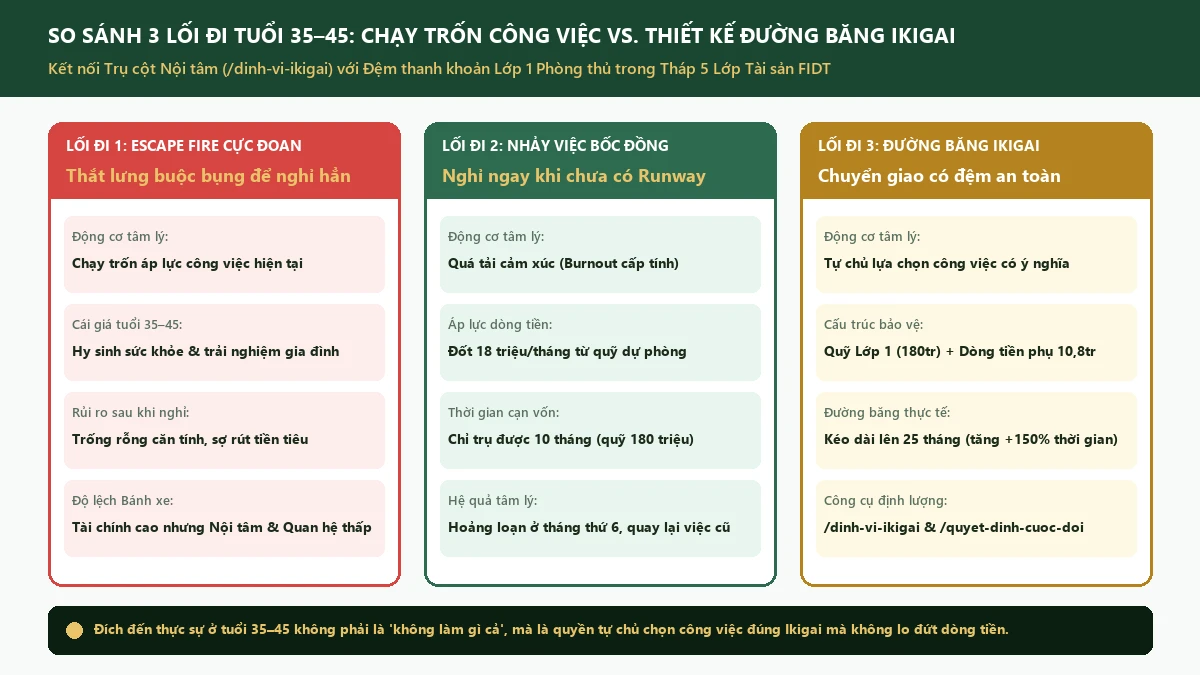
| Tiêu chí đối chiếu | Lối đi 1: Nghỉ hưu hẳn cực đoan (Full / Escape FIRE) | Lối đi 2: Nghỉ việc bốc đồng khi quá tải (Cold-Turkey Quit) | Lối đi 3: Thiết kế Đường băng Chuyển giao Ikigai (Lifelab) |
|---|---|---|---|
| Động cơ cốt lõi | Tích lũy thật nhanh để ngừng làm việc hoàn toàn trước tuổi 45. | Thoát ngay khỏi môi trường công việc áp lực/kiệt sức mà chưa có phương án thay thế. | Giành quyền tự chủ chọn công việc đúng Định vị Ikigai và làm chủ nhịp sống. |
| Điều kiện nguồn lực | Đòi hỏi nén chi tiêu gia đình suốt 10–15 năm để gom quỹ tài sản rất lớn (tính trên Đường băng Hưu trí). | Chỉ dựa vào vài tháng tiền tiết kiệm sẵn có; dòng tiền vào bằng 0đ/tháng. | Đệm thanh khoản 12–18 tháng tại Lớp 1 — Phòng thủ + Dòng tiền phụ bù đắp ≥ 60% chi phí cơ bản. |
| Tác động lên Bánh xe 4 Trụ cột | Điểm Tài chính tăng nhưng điểm Sức khỏe, Mối quan hệ và Nội tâm bị nén thấp (Gap ≥ 4). | Điểm Nội tâm giải tỏa ngắn hạn trong 1–2 tháng đầu nhưng sụt giảm mạnh khi tiền mặt vơi nhanh. | Giữ độ lệch chuẩn Bánh xe Cuộc đời ở mức cân bằng (σ < 1,5), không trụ cột nào bị bỏ rơi. |
| Rủi ro tâm lý lớn nhất | Trì hoãn hạnh phúc quá lâu; hụt hẫng mục đích sống sau khi dừng làm việc. | Hoảng loạn tài chính ở tháng thứ 6, buộc phải nhận đại một công việc mới giống hệt việc cũ. | Cần kỷ luật duy trì giai đoạn chuyển giao song song (Side-hustle) từ 6–12 tháng trước khi tách hẳn. |
3. Kịch bản mô phỏng (Model Case): Bài toán Đường băng Chuyển giao 180 triệu đồng
Sự khác biệt giữa một quyết định chuyển hướng sự nghiệp thành công và một cú vấp tài chính ở tuổi 38 nằm ở công thức tính Đường băng Sống sót (Financial Runway) khi kết hợp với dòng tiền thử nghiệm:
Runway thực tế (tháng) = Quỹ đệm thanh khoản Lớp 1 hiện có ÷ (Chi tiêu sinh hoạt tối thiểu tháng − Doanh thu ròng dự án phụ)
Ý nghĩa toán học: Khi doanh thu ròng từ dự án phụ tiến gần tới mức chi tiêu sinh hoạt tối thiểu, phần rút ròng mỗi tháng giảm mạnh và Đường băng chuyển giao sẽ mở rộng gấp nhiều lần mà không cần bán tháo tài sản tích lũy dài hạn ở Lớp 3.
Một quản lý nhân sự 38 tuổi tại TP.HCM đang rơi vào trạng thái kiệt sức nghề nghiệp và muốn chuyển sang làm cố vấn phát triển tổ chức & đào tạo độc lập (Solopreneur). Hồ sơ nguồn lực hiện tại (khớp trực tiếp với thông số chuẩn trên Công cụ Định vị Ikigai & Đường băng Sự nghiệp):
- Chi tiêu sinh hoạt tối thiểu của hộ gia đình (phần đóng góp cá nhân): 18.000.000đ/tháng (216 triệu đồng/năm).
- Quỹ đệm thanh khoản dành riêng cho chuyển giao sự nghiệp tại Lớp 1 — Phòng thủ: 180.000.000đ (tách biệt hoàn toàn với danh mục tích sản dài hạn tại Lớp 3 Tăng trưởng).
- Bài toán đặt ra: Nên nghỉ việc ngay lập tức để khởi nghiệp, cố chịu đựng thêm 12 năm để gom đủ quỹ nghỉ hưu hẳn, hay thiết kế lộ trình chuyển giao có dòng tiền đệm?
Bảng đối chiếu định lượng dưới đây cho thấy sức mạnh của việc xây dựng dòng tiền phụ đạt ngưỡng 60% chi tiêu tối thiểu (10,8 triệu đồng/tháng) trước khi rời công việc toàn thời gian:
| Phương án thực thi | Dòng tiền ròng từ dự án mới | Mức rút ròng từ Quỹ Lớp 1 mỗi tháng | Thời gian Đường băng (Runway) thực tế | Trạng thái tâm lý & Khả năng thành công |
|---|---|---|---|---|
| Phương án A: Nghỉ việc ngay lập tức (0đ doanh thu ban đầu) | 0đ/tháng | 18.000.000đ/tháng | 10,0 tháng (180tr ÷ 18tr) | Áp lực rất cao; mất 4–5 tháng đầu mò mẫm khách hàng, dễ hoảng loạn khi quỹ còn dưới 60 triệu đồng. |
| Phương án B: Có dòng tiền thử nghiệm nhỏ (30% chi phí) | 5.400.000đ/tháng | 12.600.000đ/tháng | 14,3 tháng (180tr ÷ 12,6tr) | Có tín hiệu thị trường bước đầu nhưng biên độ an toàn vẫn mỏng nếu gặp 2 tháng thấp điểm liên tiếp. |
| Phương án C: Chuẩn Đường băng Ikigai Lifelab (60% chi phí) | 10.800.000đ/tháng | 7.200.000đ/tháng | 25,0 tháng (180tr ÷ 7,2tr) | Tăng +150% thời gian sống sót (hơn 2 năm đường băng) trên cùng số vốn 180 triệu đồng; đủ bình tĩnh để phát triển bền vững. |
Trước khi nộp đơn nghỉ việc hoặc đầu tư vốn lớn, hãy mở Công cụ Định vị Ikigai & Đường băng Chuyển giao để chấm điểm 4 vòng tròn năng lực, sau đó dùng Ma trận Ra Quyết định Cuộc đời (Expected Value) để tính Giá trị Kỳ vọng và kiểm tra sức chịu đựng kịch bản xấu nhất (Worst-case Floor).
4. Ma trận Thiết kế Lộ trình Chuyển giao theo 3 Mức Độ Sẵn Sàng Nguồn Lực
Không có một câu trả lời duy nhất cho mọi gia đình tuổi 35–45. Tùy thuộc vào vị thế tài chính hiện tại trên Tháp 5 Lớp Tài sản chuẩn FIDT và mức độ bức bách về tâm lý, bạn có thể chọn 1 trong 3 lộ trình sau:
Nhóm 1: Đang kiệt sức nghề nghiệp nhưng Đường băng Lớp 1 dưới 6 tháng (Ưu tiên “Hạ nhiệt tại chỗ”)
- Đặc điểm: Công việc hiện tại gây căng thẳng cao nhưng gia đình đang còn nợ vay hoặc quỹ tiền mặt dự phòng chưa đủ 6 tháng chi tiêu thiết yếu.
- Chiến lược thực thi:
- Tuyệt đối không nghỉ việc bốc đồng: Nghỉ việc khi chưa có đệm thanh khoản sẽ biến áp lực công sở thành khủng hoảng cơm áo gạo tiền trong gia đình.
- Thiết lập ranh giới năng lượng tối thiểu: Tạm thời rút khỏi các cuộc đua làm thêm giờ không cần thiết, dùng Lưới Thói quen 21 Ngày để phục hồi giấc ngủ 7 tiếng và dành 45 phút mỗi tối xây dựng kỹ năng tạo thu nhập mới trên Đột phá Thu nhập (Skill Stacking).
- Tích lũy thần tốc Quỹ Đường băng: Dùng Chẩn đoán Rò rỉ Dòng tiền để khóa các khoản chi tiêu giải tỏa stress vô ích và dồn toàn bộ phần dư vào Lớp 1 — Phòng thủ cho đến khi cán mốc 12 tháng chi phí cơ bản.
Nhóm 2: Đã có Quỹ đệm 6–12 tháng và muốn chuyển sang Chuyên gia Độc lập / Solopreneur (Lộ trình Cầu nối 90 Ngày)
- Đặc điểm: Đã có chuyên môn vững (8–15 năm kinh nghiệm), có sẵn 150–300 triệu đồng tại Lớp 1, mong muốn làm chủ thời gian và theo đuổi công việc có ý nghĩa.
- Chiến lược thực thi:
- Chạy thử nghiệm MVP trong 90 ngày khi vẫn còn lương chính: Đóng gói chuyên môn thành sản phẩm/dịch vụ tư vấn, đào tạo hoặc kinh doanh nhỏ để kiểm chứng xem thị trường có sẵn sàng trả tiền thật hay không (trọng số kép ở vòng tròn Profession trên Định vị Ikigai).
- Tận dụng điểm neo pháp lý & thuế 2026: Theo Luật Thuế TNCN 2025 (số 109/2025/QH15), từ năm 2026 ngưỡng doanh thu miễn thuế GTGT và TNCN cho hộ/cá nhân kinh doanh được nâng lên 1 tỷ đồng/năm, cùng mức giảm trừ gia cảnh đối với tiền lương/tiền công là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Đây là hành lang pháp lý rất thuận lợi để bạn vận hành mô hình Solopreneur tinh gọn.
- Chỉ bấm nút chuyển giao khi đạt ngưỡng 60%: Khi dòng tiền ròng từ dự án phụ đạt tối thiểu 60% chi tiêu cơ bản trong 3 tháng liên tiếp, bạn có thể tự tin chuyển sang làm độc lập với Đường băng thực tế trên 24 tháng.
Nhóm 3: Đã vững vàng tài chính nhưng gặp “Khoảng trống Mục đích sống” (Thiết kế Chương 2 Sự nghiệp)
- Đặc điểm: Đã có nền tảng tài sản tích lũy ổn định tại Lớp 2 — Cân bằng và Lớp 3 — Tăng trưởng, không còn áp lực cơm áo gạo tiền hàng tháng nhưng cảm thấy nhàm chán hoặc thiếu ý nghĩa trong công việc hiện tại.
- Chiến lược thực thi:
- Tái định vị từ “Kiếm tiền” sang “Kiến tạo Di sản & Giá trị”: Sử dụng Công cụ Định vị Ikigai để rà soát lại 2 vòng tròn Sứ mệnh (Mission — Xã hội cần gì) và Đam mê (Passion), kết hợp Ma trận Ra Quyết định Cuộc đời (Khung Giảm thiểu Hối tiếc tuổi 80) để chọn dự án Chương 2 cuộc đời (cố vấn, giảng dạy, viết sách, doanh nghiệp tạo tác động xã hội).
- Đồng bộ cùng bạn đời trên 4 Trụ cột: Mở Hộ chiếu Sức khỏe Tài chính ở chế độ Gia đình để hai vợ chồng cùng thống nhất phân bổ lại quỹ thời gian hàng tuần cho sức khỏe, con cái và phụng dưỡng cha mẹ.
5. Ranh giới Phương pháp & Kế hoạch Hành động 15 Phút Tối nay
Bài viết này cùng bộ công cụ thuộc trụ cột Nội tâm & Mục đích trên Lifelab tập trung giải quyết bài toán “Nghỉ hưu để làm gì?”, cân bằng 4 Trụ cột cuộc sống và tính toán Đường băng chuyển giao sự nghiệp (Ikigai Runway) trong 12–24 tháng. Đối với phần kỹ thuật hoạch định Quỹ Hưu trí dài hạn, công thức tính mốc Coast FIRE / Barista FIRE và chiến lược rút tiền phòng vệ lạm phát trong 25–30 năm tuổi già, bạn đọc có thể sử dụng trực tiếp công cụ Đường băng Hưu trí & Tự do Tài chính và tham khảo 2 chuyên khảo kỹ thuật trên chuyên trang của Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Nguyễn Ngọc Ưng:
- Tự do tài chính (FIRE) là gì? Lộ trình thực tế cho gia đình Việt
- Coast FIRE & Barista FIRE tại Việt Nam: Lộ trình giảm áp 2026
1. Phút 1–5 (Chẩn đoán độ lệch cuộc sống): Mở Trắc nghiệm Bánh xe Cuộc đời 4 Trụ cột để xem mong muốn nghỉ việc hiện tại của bạn đến từ việc thiếu mục đích sống hay do kiệt sức thể chất.
2. Phút 6–10 (Đo Đường băng & Điểm giao Ikigai): Truy cập Công cụ Định vị Ikigai, nhập số dư Quỹ Lớp 1 và mức chi tiêu tối thiểu để biết chính xác gia đình bạn đang có bao nhiêu tháng Runway.
3. Phút 11–15 (Lượng hóa quyết định bước ngoặt): Đưa 2 phương án "Ở lại tối ưu công việc hiện tại" và "Chuyển giao sang lộ trình mới" vào Ma trận Ra Quyết định Cuộc đời để so sánh Giá trị Kỳ vọng (EV) trước khi hành động.