Phần lớn mọi người đều hiểu nguyên lý quản lý tiền, nhưng lại bỏ cuộc giữa chừng. Không phải vì lười. Mà vì hệ thống họ dùng quá phức tạp để duy trì lâu dài.
Hệ thống tốt nhất không phải là hệ thống hoàn hảo, mà là hệ thống bạn thực sự làm được mỗi tháng, dù bận đến đâu.
Vấn đề: Vì sao biết vẫn không làm được?
Hầu hết các phương pháp quản lý chi tiêu yêu cầu bạn ghi chép từng khoản, phân loại 10–15 danh mục, và review hàng tuần. Điều này hoạt động tốt với người có nhiều thời gian, nhưng thực tế, với các gia đình bận rộn, nó sụp đổ chỉ sau 2–3 tháng.
Dùng ứng dụng quản lý chi tiêu nhưng bỏ cuộc sau 1 tháng vì quá tốn công nhập liệu - dẫn đến cảm giác thất bại và không thử lại.
Giải pháp không phải là cố gắng hơn, mà là đơn giản hóa hệ thống đến mức nó chạy được kể cả khi bạn mệt.
Nguyên tắc 3 Túi tiền
Chia toàn bộ thu nhập hàng tháng vào đúng 3 “túi” ngay khi nhận lương:
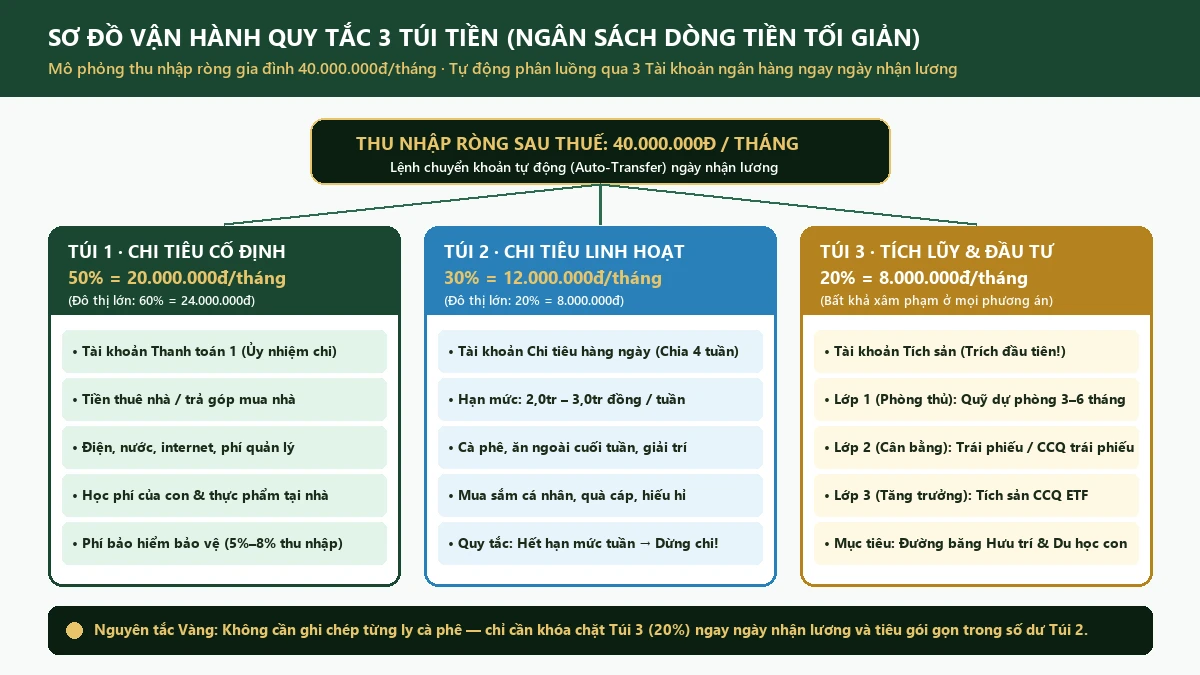
Túi 1 - Chi tiêu cố định (50%)
Tiền thuê/trả góp nhà, điện nước, học phí con, bảo hiểm, các khoản cam kết cố định. Đây là “chi phí tối thiểu để sống” - không thể cắt trong ngắn hạn. Theo các khảo sát mức sống dân cư của Cục Thống kê (NSO), tại các đô thị lớn như Hà Nội và TP.HCM, nhóm chi phí nhà ở, thực phẩm thiết yếu và giáo dục thường chiếm tỷ trọng lớn nhất trong cơ cấu chi tiêu hộ gia đình; vì vậy việc khóa trần nhóm này quanh ngưỡng 50%–60% là bước đầu tiên để bảo vệ thanh khoản.
Chuyển khoản tự động vào tài khoản riêng cho Túi 1 ngay ngày nhận lương. Không cần suy nghĩ, không cần quyết định - tiền chạy tự động.
Túi 2 - Chi tiêu linh hoạt (30%)
Ăn uống, giải trí, mua sắm, du lịch. Đây là phần bạn tự do chi tiêu, nhưng khi túi cạn thì dừng, không vay từ túi khác. Nếu bạn thường xuyên bị hụt dòng tiền ở túi này vì các khoản chi tiêu nhỏ vô hình, hãy thử dùng Công cụ Chẩn đoán Rò rỉ Dòng tiền để nhận diện các điểm thất thoát âm thầm.
Túi 3 - Tích lũy & Bảo vệ (20%)
Phần quan trọng nhất nhưng hay bị bỏ qua. Chia thành 3 nhóm nhỏ theo thứ tự ưu tiên trên Tháp 5 Lớp Tài sản chuẩn FIDT:
- Quỹ khẩn cấp (3–6 tháng chi tiêu thuộc Lớp 1 — Phòng thủ) - xây trước tiên
- Bảo hiểm - lá chắn bảo vệ dòng tiền trước rủi ro sức khỏe và sinh mạng lớn
- Đầu tư dài hạn: phân bổ dần lên Lớp 2 (Cân bằng) và Lớp 3 (Tăng trưởng: CCQ cổ phiếu/cân bằng, CCQ ETF, cổ phiếu cơ bản, BĐS)
Tỷ lệ 50/30/20 là điểm khởi đầu, không phải công thức tuyệt đối. Gia đình có con nhỏ hoặc chi phí nhà cao có thể điều chỉnh thành 60/20/20 - điều quan trọng là có hệ thống, không phải tỷ lệ hoàn hảo.
Cách lập ngân sách dòng tiền tối giản trong 4 tuần
Để lập ngân sách dòng tiền tối giản mà không cần ghi chép từng hóa đơn lẻ, bạn chỉ cần thiết lập cơ chế phân luồng tự động theo lộ trình 4 tuần sau:
Tuần 1 — Kiểm toán thu nhập ròng 2026 & chi phí cố định: Tính tổng thu nhập ròng sau thuế của gia đình (đã áp dụng mức giảm trừ gia cảnh bản thân 15,5 triệu đồng/tháng, người phụ thuộc 6,2 triệu đồng/tháng theo Luật Thuế TNCN 2025 số 109/2025/QH15 và trần đóng BHXH bắt buộc 50,6 triệu đồng/tháng theo Nghị định 161/2026/NĐ-CP). Liệt kê tất cả chi phí cố định hiện tại (Túi 1) và kiểm tra các khoản đăng ký định kỳ bị lãng quên trên Công cụ Chẩn đoán Rò rỉ Dòng tiền. Tra cứu thêm chuẩn định nghĩa tại Từ điển Thuật ngữ: Quy tắc 3 Túi tiền và Tháp 5 Lớp Tài sản chuẩn FIDT.
Tuần 2 — Tách bạch 3 tài khoản ngân hàng: Mở hoặc phân vai 3 tài khoản riêng biệt (1 tài khoản cho Túi 1, 1 tài khoản thẻ thanh toán hàng ngày cho Túi 2, và 1 tài khoản tích sản cho Túi 3). Cài đặt lệnh chuyển khoản tự động ngay vào ngày nhận lương.
Tuần 3–4 — Vận hành tự động theo số dư Túi 2: Sống trọn vẹn trong hạn mức Túi 2 suốt 1 tháng đầu. Bạn không cần ghi chép chi tiết từng ly cà phê — chỉ cần nhìn số dư còn lại của Túi 2 vào mỗi tối Chủ nhật để tự điều chỉnh nhịp chi tiêu tuần kế tiếp.
Một hộ gia đình 2 thế hệ tại TP.HCM (tổng thu nhập ròng sau thuế 40.000.000đ/tháng) áp dụng ngân sách dòng tiền tối giản theo 2 phương án tùy thuộc áp lực chi phí nhà ở:
| Hạng mục Túi tiền | Phương án Chuẩn (50 / 30 / 20) | Phương án Đô thị lớn (60 / 20 / 20) | Tài khoản đích & Quy tắc vận hành |
|---|---|---|---|
| Túi 1 · Chi tiêu cố định | 20.000.000đ (50%) | 24.000.000đ (60%) | Tài khoản Thanh toán 1 — Tự động trích trả tiền nhà, điện nước, học phí, bảo hiểm. |
| Túi 2 · Chi tiêu linh hoạt | 12.000.000đ (30%) | 8.000.000đ (20%) | Tài khoản Chi tiêu tuần (3,0tr hoặc 2,0tr/tuần) — Hết hạn mức tuần thì dừng mua sắm phát sinh. |
| Túi 3 · Tích lũy & Bảo vệ | 8.000.000đ (20%) | 8.000.000đ (20%) | Tài khoản Tích sản — Trích lập ngay ngày nhận lương vào Lớp 1 (Quỹ dự phòng) & Lớp 3 (CCQ ETF). |
Bạn có thể tải miễn phí Ebook Dòng Tiền Tối Giản (PDF 45 trang) kèm bảng tính mẫu tại Trung tâm Công cụ Lifelab để thiết lập hệ thống 3 Túi tiền cho gia đình trong 15 phút.
Biến thể cho từng hoàn cảnh
Không phải ai cũng có cùng hoàn cảnh. Dưới đây là cách điều chỉnh cho một số tình huống phổ biến:
- Thu nhập không đều (freelance, kinh doanh): Tính dựa trên thu nhập tối thiểu ổn định nhất trong 6 tháng qua; phần thu nhập vượt trội ở các tháng cao điểm chuyển thẳng 80% vào Túi 3.
- Đang trả nợ lớn: Tăng Túi 1, giảm Túi 2, nhưng giữ nguyên tối thiểu 10% Túi 3 để duy trì thói quen tích lũy. Để tìm lộ trình dứt điểm nợ nhanh nhất, bạn có thể đọc phân tích Phương pháp trả nợ Snowball và Avalanche và lập phương án trên Công cụ Kế hoạch Trả nợ Snowball & Avalanche.
- Vợ chồng hai thu nhập & thế hệ “bánh mì kẹp”: Gộp dòng tiền vào 1 tài khoản chung, áp dụng 3 túi từ tổng thu nhập - tránh “tiền ai người nấy giữ”. Nếu hai vợ chồng còn bất đồng khi thống nhất hạn mức chi tiêu chung, hãy đọc cẩm nang Vợ chồng cãi nhau về tiền: Giải mã 4 Hình mẫu Tài chính. Nếu gia đình có thêm khoản phụng dưỡng cha mẹ hai bên, hãy xem hướng dẫn thiết lập ngân sách hiếu thảo bền vững tại bài viết Biếu tiền bố mẹ bao nhiêu là vừa, bảo vệ ngân sách chăm sóc thể chất qua Đầu tư sức khỏe tuổi 35–45, kiểm tra độ lệch qua Bài tập Bánh xe Cuộc đời 4 Trụ cột và điều phối ngân sách 168 giờ/tuần theo Cách cân bằng 4 trụ cột cuộc đời.
1. Cục Thống kê Việt Nam (NSO): Số liệu Khảo sát mức sống dân cư và cơ cấu chi tiêu hộ gia đình đô thị (nso.gov.vn).
2. Ngân hàng Nhà nước Việt Nam (SBV): Dữ liệu mặt bằng lãi suất huy động và thanh khoản hệ thống ngân hàng (sbv.gov.vn).
3. Khung Hoạch định Tài chính Cá nhân FIDT: Đối chiếu phân bổ dòng tiền 3 Túi tiền với Tháp 5 Lớp Tài sản chuẩn tại Hệ thống Sàng lọc Sức khỏe Tài chính FHC.
Kết luận
Quy tắc 3 Túi tiền không phải giải pháp cho mọi vấn đề tài chính, nhưng nó là nền tảng bạn cần trước khi làm bất cứ điều gì phức tạp hơn.
Khi 3 túi hoạt động tự động, bạn không cần tiêu tốn năng lượng tư duy vào câu hỏi “tháng này có được mua cái này không?” - Túi 2 sẽ trả lời thay bạn.
Đơn giản + Nhất quán luôn thắng Phức tạp + Hoàn hảo trong quản lý tài chính cá nhân. Bắt đầu với hệ thống đủ đơn giản để bạn làm được ngay hôm nay.