Tại Việt Nam, việc biếu tiền bố mẹ hàng tháng không chỉ đơn thuần là vấn đề tài chính. Nó là chữ Hiếu, là truyền thống gia đình, và là sợi dây kết nối thế hệ. Tuy nhiên, đối với thế hệ tuổi 30-45, đây cũng là một trong những nguồn cơn gây căng thẳng âm thầm nhất trong hôn nhân.
Bi kịch lớn nhất của một gia đình nhỏ không phải là không muốn báo hiếu, mà là báo hiếu quá sức chịu đựng của dòng tiền, dẫn đến việc vỡ kế hoạch nuôi con, tích lũy hưu trí, rồi vô tình tạo thêm một thế hệ phụ thuộc tài chính mới trong tương lai.
Vấn đề của thế hệ ‘bánh mì kẹp’ (Sandwich Generation)
Thế hệ “bánh mì kẹp” là thuật ngữ dùng để chỉ những người trung niên đang bị kẹp giữa hai trách nhiệm tài chính lớn: nuôi dạy con cái đang tuổi ăn học và chăm sóc bố mẹ già yếu. Khi hào quang văn phòng chạm đỉnh nhưng cũng là lúc sức ép gia đình đè nặng nhất.
Nhiều người Việt gặp khó khăn khi đối diện với bài toán này bởi hai lý do:
- Thiếu sự tự chủ tài chính của thế hệ trước: Theo các báo cáo về già hóa dân số và an sinh xã hội từ Cục Thống kê (NSO), phần lớn người cao tuổi tại Việt Nam hiện chưa có lương hưu ổn định hoặc mức trợ cấp còn thấp, dẫn đến việc phụ thuộc đáng kể vào sự hỗ trợ của con cái khi về già.
- Rào cản tâm lý: Việc ngồi lại thảo luận sòng phẳng về tiền bạc với bố mẹ thường bị coi là “toan tính”, “bất hiếu”, khiến dòng tiền hỗ trợ luôn rơi vào trạng thái mơ hồ, không kiểm soát.
Nếu bạn cố gắng biếu bố mẹ vượt mức cho phép bằng cách cắt giảm quỹ khẩn cấp, quỹ giáo dục của con hoặc bỏ trống Đường băng Hưu trí của chính mình, bạn đang tự đặt gia đình nhỏ vào tình thế báo động đỏ trước bất kỳ biến cố sức khỏe nào.
3 nguyên tắc vàng để cân bằng chữ Hiếu và tài chính
Để bảo vệ gia đình nhỏ mà vẫn tròn đạo con, hãy áp dụng 3 nguyên tắc cốt lõi và khung phân bổ ngân sách dưới đây:
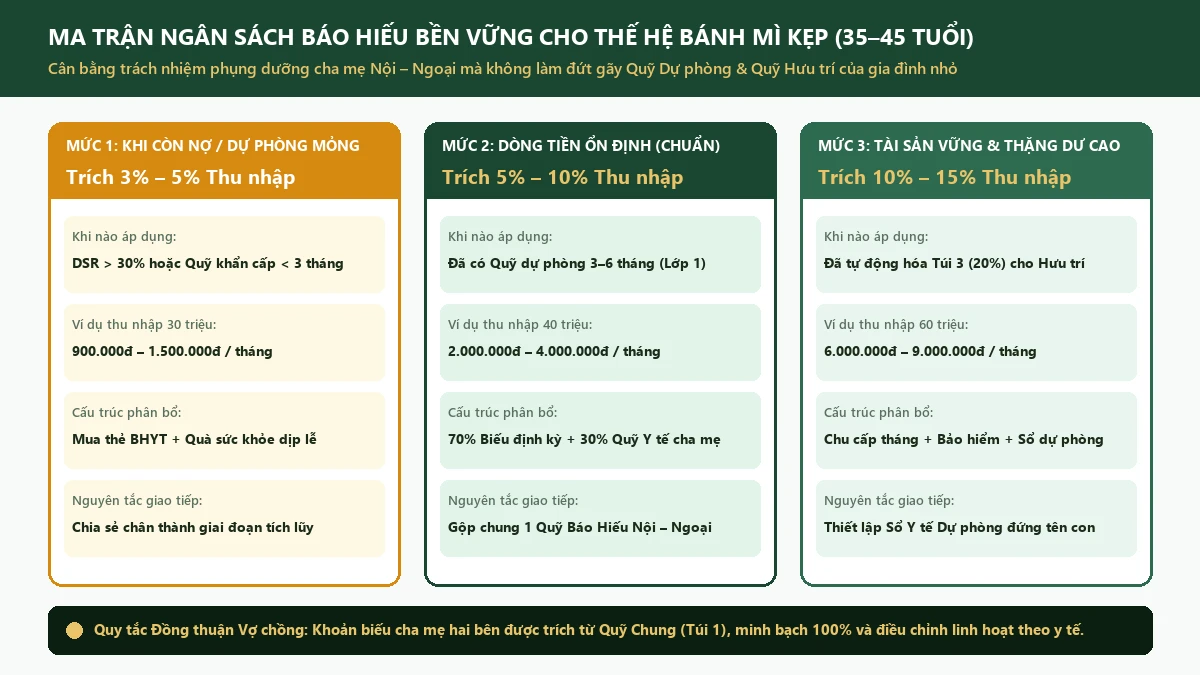
1. Phân loại khoản biếu vào đúng “Túi tiền”
Theo Quy tắc 3 Túi tiền, khoản biếu bố mẹ hàng tháng phải được phân loại rõ ràng:
- Hỗ trợ sinh hoạt thiết yếu (bố mẹ phụ thuộc hoàn toàn): Đưa vào Túi 1 (Chi tiêu cố định). Đây là chi phí bắt buộc phải trả như tiền điện nước, ăn uống của bố mẹ.
- Quà biếu tiêu vặt, lễ Tết (bố mẹ tự chủ tài chính): Đưa vào Túi 2 (Chi tiêu linh hoạt). Khoản này tăng giảm tùy thuộc vào tình trạng dòng tiền của bạn hàng tháng.
- Quỹ y tế phòng vệ cho bố mẹ: Đưa vào Túi 3 (Tích lũy & Bảo vệ) dưới dạng mua bảo hiểm sức khỏe hoặc gửi tiết kiệm y tế.
2. Thống nhất nội bộ vợ chồng trước khi biếu
Sự bất đồng về việc “biếu bên nội bao nhiêu, bên ngoại thế nào” là một trong những ngòi nổ phổ biến nhất gây mâu thuẫn tài chính ngầm giữa hai vợ chồng. Nguyên tắc vàng ở đây là “Công bằng về thái độ, linh hoạt về con số”. Không nhất thiết phải chia đôi 50/50 một cách máy móc nếu nhu cầu thực tế và điều kiện sức khỏe của bố mẹ hai bên khác nhau. Điều quan trọng là mọi con số phải được bàn bạc công khai và ghi nhận trong ngân sách chung của hai vợ chồng.
3. Ưu tiên hiện vật, bảo hiểm y tế và tận dụng chính sách giảm trừ gia cảnh 2026
Nhiều bố mẹ Việt có thói quen nhận tiền con biếu rồi… cất đi hoặc đem cho lại cháu, trong khi bản thân lại nhịn ăn nhịn mặc hoặc không dám đi khám bệnh. Nếu gặp trường hợp này, hãy chuyển từ biếu tiền mặt sang mua trực tiếp bảo hiểm sức khỏe, thanh toán trực tiếp hóa đơn điện nước/khám bệnh hoặc mua sắm thực phẩm dinh dưỡng gửi về hàng tháng.
Đồng thời, dưới góc độ hoạch định thuế và cấu trúc Tháp 5 Lớp Tài sản chuẩn FIDT, thế hệ bánh mì kẹp (Sandwich Generation) cần lưu ý 2 đòn bẩy quan trọng năm 2026:
- Đăng ký giảm trừ gia cảnh người phụ thuộc (6,2 triệu đồng/tháng/người): Theo Luật Thuế TNCN 2025 (số 109/2025/QH15), khi cha mẹ ngoài độ tuổi lao động không có thu nhập hoặc thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 1 triệu đồng, người nộp thuế được giảm trừ 6,2 triệu đồng/tháng cho mỗi người phụ thuộc. Phần thuế TNCN tiết kiệm được hàng tháng nên được chuyển thẳng vào Quỹ Y tế Dự phòng của bố mẹ.
- Đặt Quỹ Y tế Bố mẹ tại Lớp 1 (Phòng thủ) & Lớp 2 (Cân bằng): Không rút vốn từ danh mục Tái cơ cấu 5 Lớp Tài sản ở Lớp 3 (Tăng trưởng — quỹ hưu trí của hai vợ chồng) để chi tiêu đột xuất; thay vào đó, hãy thiết lập một sổ tiết kiệm kỳ hạn ngắn ở Lớp 1 (Phòng thủ) trị giá 30–50 triệu đồng làm đệm thanh khoản y tế riêng cho cha mẹ.
Một gia đình quản lý cấp trung 38 tuổi tại Hà Nội (tổng thu nhập ròng sau thuế 45.000.000đ/tháng, nuôi 1 con nhỏ 7 tuổi, bố mẹ nội có lương hưu cơ bản, bố mẹ ngoại ở quê không có lương hưu) phân bổ ngân sách phụng dưỡng trên khung 3 Túi tiền và 5 Lớp Tài sản chuẩn FIDT:
| Hạng mục Phụng dưỡng & Gia đình | Ngân sách Hàng tháng | Thuộc Túi tiền & Lớp Tài sản FIDT | Cơ chế Vận hành Thực tế |
|---|---|---|---|
| 1. Sinh hoạt phí cố định biếu bố mẹ ngoại | 3.500.000đ (7,8%) | Túi 1 (Cố định) | Uỷ nhiệm chi tự động ngày 05 hàng tháng để ông bà chủ động tiền điện nước, thực phẩm. |
| 2. Quà biếu sức khỏe / dịp lễ bố mẹ nội | 1.000.000đ (2,2%) | Túi 2 (Linh hoạt) | Mua thực phẩm dinh dưỡng, khám tổng quát định kỳ (cân bằng thái độ hiếu thảo 2 bên). |
| 3. Quỹ Y tế Dự phòng & Thẻ BHYT/Sức khỏe cho bố mẹ | 1.500.000đ (3,3%) | Túi 3 → Lớp 1 (Phòng thủ) | Tích lũy vào sổ tiết kiệm y tế riêng (mục tiêu 50 triệu đồng) + duy trì BHYT hộ gia đình. |
| 4. Tích sản Hưu trí & Giáo dục của gia đình nhỏ | 7.500.000đ (16,7%) | Túi 3 → Lớp 3 (Tăng trưởng) | Giữ vững kỷ luật tích sản CCQ cổ phiếu/ETF cho Quỹ Giáo dục con và Đường băng Hưu trí. |
Trong tâm lý học hoạch định tài chính gia đình (xem thêm tại Tài chính hành vi ứng dụng), hai vợ chồng cần phân biệt rõ giữa Phụng dưỡng có kế hoạch (Financial Helping) — chăm lo sinh hoạt phí, y tế thiết yếu cho cha mẹ già trong hạn mức Túi 1 — với Bao bọc tài chính sai cách (Financial Enabling): liên tục rút tiền từ Lớp 1 hoặc vay mượn để cứu trợ, trả nợ thay vô điều kiện cho người thân trong đại gia đình chi tiêu vô kỷ luật hoặc đầu cơ thua lỗ. Giữ vững ranh giới này không phải là thiếu tình cảm, mà là cách duy nhất để bảo vệ sự an toàn của cả cha mẹ lẫn con nhỏ.
Công cụ tính toán & gợi ý phân bổ ngân sách biếu bố mẹ
Dưới đây là công cụ giúp bạn tham chiếu hạn mức biếu bố mẹ an toàn dựa trên tình hình tài chính thực tế của gia đình nhỏ:
Nghệ thuật đối thoại: Tròn chữ hiếu, yên ấm gia đình
Khó khăn lớn nhất không nằm ở con số, mà ở cách nói chuyện. Dưới đây là 3 kịch bản đối thoại tinh tế giúp bạn giải quyết các tình huống nhạy cảm:
"Anh/Em muốn gia đình mình báo hiếu bố mẹ hai bên thật chu toàn. Nhưng để không ảnh hưởng đến việc tích lũy đóng học cho con sau này, tụi mình nên thống nhất một hạn mức cố định hàng tháng trích từ thu nhập chung. Anh/Em đề xuất mức X% thu nhập, phân bổ dựa trên nhu cầu thực tế của bố mẹ hai bên, vợ chồng mình cùng đồng thuận ghi vào sổ chi tiêu nhé."
"Bố mẹ vất vả cả đời vì tụi con rồi, giờ tụi con đi làm có thu nhập ổn định, đây là khoản con trích ra để phụ bố mẹ điện nước, thuốc men hàng tháng cho tụi con yên tâm làm việc. Bố mẹ cứ nhận để tụi con vui, chứ bố mẹ không nhận tụi con lại lo lắng không tập trung làm việc được."
"Sức khỏe bố mẹ ngày một yếu, chi phí sinh hoạt cũng tăng lên. Em nghĩ các anh em mình nên ngồi lại họp gia đình một buổi, cùng thống nhất đóng góp lập một quỹ phụng dưỡng cố định hàng tháng cho bố mẹ dựa trên khả năng của mỗi nhà. Như vậy vừa chủ động lo cho bố mẹ, vừa công bằng cho tất cả các anh em."
Kết luận
Phụng dưỡng cha mẹ là nghĩa vụ thiêng liêng. Nhưng một nhà hoạch định tài chính thông minh sẽ hiểu rằng: điều cha mẹ mong muốn nhất là thấy con cái ổn định và hạnh phúc.
Đừng để chữ Hiếu trở thành gánh nặng hay nguyên nhân rạn nứt gia đình nhỏ. Hãy đưa nó vào hệ thống quản lý tài chính một cách khoa học, thảo luận cởi mở với người bạn đời theo cẩm nang Vợ chồng cãi nhau về tiền: Giải mã 4 Hình mẫu Tài chính, kết hợp chủ động chăm sóc thể chất qua lộ trình Đầu tư sức khỏe tuổi 35–45. Để đánh giá toàn diện sức khỏe tài chính gia đình và kiểm tra xem các khoản phụng dưỡng có đang gây mất cân đối tài sản hay không, bạn có thể tạo ngay Hộ Chiếu Sức Khỏe Tài Chính trực quan của mình.
1. Cục Thống kê Việt Nam (NSO): Báo cáo Già hóa dân số, cơ cấu hộ gia đình đa thế hệ và chi phí y tế bình quân (nso.gov.vn).
2. Luật Thuế TNCN 2025 (số 109/2025/QH15): Quy định mức giảm trừ gia cảnh đối với người nộp thuế (15,5 triệu đồng/tháng) và người phụ thuộc bao gồm cha mẹ ngoài độ tuổi lao động không có thu nhập hoặc thu nhập thấp (6,2 triệu đồng/tháng) (thuvienphapluat.vn).
3. Khung Quản trị Gia sản & Bảo vệ Rủi ro FIDT: Phác đồ thiết lập Quỹ Y tế Dự phòng Lớp 1 và phân bổ dòng tiền gia đình tại Chẩn đoán Sức khỏe Tài chính FHC.
Báo hiếu thông minh là biết bảo vệ nền tảng tài chính của gia đình nhỏ trước, để làm bệ đỡ vững chắc giúp đỡ cha mẹ dài lâu, thay vì hy sinh tương lai của con trẻ để giải quyết áp lực ngắn hạn.