Ở độ tuổi 25, thức khuya thêm hai tiếng hay bỏ bữa trưa để hoàn thành dự án có thể được xem là sự nhiệt huyết. Nhưng khi bước sang ngưỡng 35 đến 45 tuổi, cơ thể bắt đầu vận hành theo một quy luật sinh học và tài chính hoàn toàn khác: mỗi đêm mất ngủ, mỗi quý bỏ quên vận động và mỗi năm trì hoãn khám định kỳ đều âm thầm tích lũy thành một khoản nợ lãi kép mang tên khấu hao vốn sinh học.
Đối với “Thế hệ bánh mì kẹp” (Sandwich Generation) tại Việt Nam — những người vừa gánh vác mục tiêu tích sản cho con cái, vừa chăm sóc cha mẹ già bước vào tuổi lão suy — rủi ro lớn nhất làm đứt gãy kế hoạch tài chính gia đình thường không đến từ biến động thị trường chứng khoán, mà đến từ một hóa đơn y tế bất ngờ hoặc sự kiệt sức kéo dài (Burnout) của người trụ cột. Bài viết này tiếp cận Trụ cột Sức khỏe dưới góc nhìn quản trị nguồn lực và hoạch định tài chính gia đình, giúp bạn thiết lập hệ thống bảo vệ vốn sinh học trước khi cơ thể bắt đầu “gửi hóa đơn”.
Đầu tư sức khỏe tuổi 35–45 dưới góc nhìn hoạch định nguồn lực là việc thiết lập 3 tầng bảo vệ đồng bộ: (1) Duy trì 150–300 phút vận động/tuần (theo chuẩn WHO) và ngủ đủ 7 giờ/đêm qua chuỗi kỷ luật 21 ngày; (2) Dành 1,5%–2,5% thu nhập năm cho tầm soát định kỳ (theo khuyến nghị khám sức khỏe tối thiểu 1 lần/năm của Bộ Y tế) kết hợp quỹ dự phòng 3–6 tháng tại Lớp 1 — Phòng thủ; và (3) Khóa chặt rủi ro viện phí lớn bằng ngân sách bảo hiểm 5%–8% thu nhập năm trước tốc độ trượt giá chi phí dịch vụ y tế.
Bài viết này phân tích bài toán quản trị nguồn lực, phân bổ ngân sách dự phòng y tế và thiết lập kỷ luật thói quen sinh hoạt dưới góc nhìn của Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Nguyễn Ngọc Ưng (tác giả không phải là bác sĩ y khoa); hoàn toàn không thay thế cho chẩn đoán y khoa, phác đồ điều trị hay tư vấn từ bác sĩ chuyên khoa. Các chỉ số vận động và tầm soát được dẫn chiếu từ khuyến nghị của Tổ chức Y tế Thế giới (WHO), Bộ Y tế Việt Nam và dữ liệu vĩ mô từ Cục Thống kê (NSO). Hiệu quả áp dụng trong quá khứ không bảo đảm kết quả trong tương lai; vui lòng tham khảo ý kiến bác sĩ trước khi thay đổi chế độ vận động hoặc điều trị bệnh lý.
1. Giải mã bài toán “Khấu hao vốn sinh học” & Lạm phát y tế tuổi trung niên
Trong kế toán doanh nghiệp, mọi máy móc tạo ra doanh thu đều phải được trích khấu hao và bảo dưỡng định kỳ. Thế nhưng trong tài chính cá nhân, nhiều người tuổi 35–45 lại coi cơ thể mình — “cỗ máy in tiền” duy nhất nuôi sống cả gia đình — như một tài sản vĩnh cửu không cần bảo trì.
Sự chủ quan này dẫn tới 3 nghịch lý kinh tế đắt giá ở nửa sau cuộc đời:
- Lạm phát y tế luôn cao hơn lạm phát tiêu dùng chung: Trong khi chỉ số giá tiêu dùng (CPI) bình quân dài hạn tại Việt Nam theo số liệu công bố của Cục Thống kê (NSO) dao động quanh mức 4,0%–4,5%/năm, thì nhóm hàng thuốc và dịch vụ y tế gắn với kỹ thuật điều trị nội trú thường có biên độ tăng giá ước tính từ 7%–10%/năm (tham chiếu xu hướng chi phí y tế khu vực châu Á – Thái Bình Dương và nhóm CPI y tế NSO). Một khoản dự phòng điều trị 150 triệu đồng hôm nay theo mô hình trượt giá kép có thể cần tới 300–380 triệu đồng sau 10 năm nữa.
- Chi phí cơ hội kép khi người trụ cột kiệt sức (Burnout): Khi bạn làm việc quá tải ở mức Sức khỏe 4/10 trên Bánh xe Cuộc đời, thiệt hại không chỉ là tiền thuốc men. Hệ quả lớn hơn là sự suy giảm khả năng tập trung, những quyết định đầu tư nóng vội hoặc các khoản chi tiêu giải tỏa cảm xúc đêm khuya (Emotional Spending).
- Nguy cơ thanh lý tài sản tích sản đúng đáy thị trường: Nếu gia đình dồn toàn bộ tiền mặt vào bất động sản vùng ven hoặc chứng chỉ quỹ (Lớp 3 — Tăng trưởng trong Tháp 5 Lớp Tài sản chuẩn FIDT) mà không có lớp đệm y tế, một biến cố sức khỏe đột xuất sẽ buộc bạn phải bán cắt lỗ tài sản dài hạn để lấy tiền mặt trang trải viện phí.
Tổng thiệt hại tài chính của một biến cố sức khỏe ở tuổi 35–45 không chỉ bằng hóa đơn bệnh viện, mà được tính bằng:
Tổng tổn thất tài chính = Chi phí điều trị trực tiếp + (Thu nhập tháng của người trụ cột × Số tháng gián đoạn làm việc) + Chi phí chăm sóc phục hồi.
Việc đầu tư phòng ngừa ở hiện tại luôn có tỷ suất hoàn vốn (ROI) bảo toàn gia sản cao gấp nhiều lần so với chi phí khắc phục hậu quả ở giai đoạn muộn.
Theo Hướng dẫn về Hoạt động Thể chất và Hành vi Tĩnh tại của Tổ chức Y tế Thế giới (WHO), người trưởng thành từ 18–64 tuổi cần duy trì tối thiểu 150–300 phút hoạt động thể chất nhịp độ vừa (hoặc 75–150 phút nhịp độ mạnh) mỗi tuần, kết hợp ít nhất 2 ngày rèn luyện cơ xương. Thiếu vận động kéo dài và căng thẳng mạn tính là hai yếu tố nguy cơ hàng đầu dẫn đến các rối loạn chuyển hóa và tim mạch ở độ tuổi sau 35.
2. Khung 3 Tầng Bảo vệ Nguồn lực Sức khỏe cho Gia đình 35–45 tuổi
Thay vì đợi đến khi cơ thể phát tín hiệu cảnh báo mới tìm cách chữa trị, việc quản trị sức khỏe bền vững cần được thiết kế như một cấu trúc phòng thủ 3 tầng, gắn kết chặt chẽ giữa Thói quen sinh hoạt hàng ngày và Cấu trúc tài chính hộ gia đình:
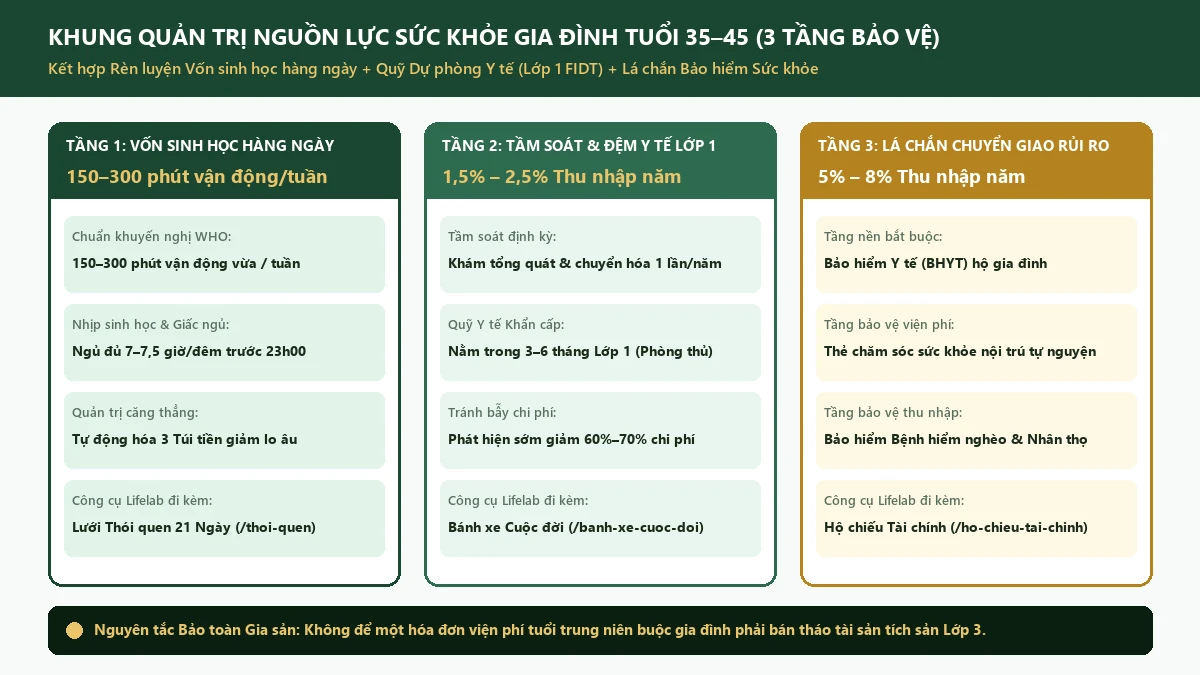
| Tầng bảo vệ | Mục tiêu cốt lõi | Tỷ trọng phân bổ nguồn lực chuẩn | Công cụ Lifelab kết nối thực thi |
|---|---|---|---|
| Tầng 1: Bồi đắp Vốn sinh học hàng ngày | Giữ nền tảng thể lực, giấc ngủ sâu và giảm căng thẳng thần kinh do áp lực cơm áo gạo tiền. | • 150–300 phút/tuần vận động thể chất. • 7–7,5 giờ/đêm ngủ chất lượng. • Tự động hóa Quy tắc 3 Túi tiền để giảm lo âu cuối tháng. | • Theo dõi Thói quen 21 Ngày • Mua sắm Tỉnh thức |
| Tầng 2: Tầm soát chủ động & Đệm thanh khoản Lớp 1 | Phát hiện sớm các chỉ số bất thường và sẵn sàng tiền mặt thanh khoản tức thì cho các chi phí y tế ngoại trú. | • 1,5%–2,5% thu nhập năm cho khám tổng quát định kỳ 6–12 tháng/lần. • Quỹ dự phòng 3–6 tháng chi tiêu thiết yếu đặt tại Lớp 1 — Phòng thủ. | • Bánh xe Cuộc đời • Chẩn đoán Rò rỉ Dòng tiền |
| Tầng 3: Lá chắn Chuyển giao Rủi ro lớn | Khóa chặn trần thiệt hại tài chính trước các biến cố nội trú, phẫu thuật hoặc bệnh hiểm nghèo tốn kém. | • 5%–8% tổng thu nhập năm (khoản đầu tư khóa chặn rủi ro trong Túi 1): kết hợp BHYT bắt buộc, thẻ sức khỏe nội trú và bảo hiểm nhân thọ bảo vệ người trụ cột. | • Hộ chiếu Sức khỏe Tài chính • Tái cơ cấu 5 Lớp Tài sản |
Khi nhìn vào bảng trên, bạn sẽ thấy Trụ cột Sức khỏe và Trụ cột Tài chính thực chất là hai mặt của một đồng xu: Dòng tiền có trật tự giúp tâm trí bớt căng thẳng (ngủ ngon hơn), và một cơ thể khỏe mạnh giúp bảo vệ dòng thu nhập nuôi dưỡng Đường băng Hưu trí suốt 20 năm tới.
3. Kịch bản mô phỏng (Model Case): So sánh “Chủ động phòng ngừa” vs. “Bị động xử lý”
Để lượng hóa tác động của việc đầu tư sức khỏe bài bản đối với ngân sách gia đình trong 10 năm (từ tuổi 38 đến tuổi 48), hãy đối chiếu hai phương án trên cùng một hồ sơ hộ gia đình:
Một hộ gia đình 2 con tại Hà Nội (vợ chồng 38 tuổi, làm việc văn phòng, tổng thu nhập ròng 45.000.000đ/tháng tương đương 540.000.000đ/năm, chi tiêu thiết yếu 22.500.000đ/tháng). Gia đình đặt lên bàn cân 2 cách quản trị nguồn lực sức khỏe trong giai đoạn 10 năm (tuổi 38–48):
| Tiêu chí đối chiếu (Giai đoạn 10 năm: Tuổi 38 → 48) | Phương án A: Bị động (Cắt giảm chi phí phòng ngừa, làm việc quá sức) | Phương án B: Chủ động 3 Tầng (Theo khung Lifelab & chuẩn FIDT) |
|---|---|---|
| 1. Thói quen vận động & Tầm soát định kỳ | Bỏ khám định kỳ để tiết kiệm; thức khuya làm thêm giờ, ít vận động (0đ/tháng chi phòng ngừa). | Trích 800.000đ/tháng (1,8% thu nhập) cho khám tầm soát định kỳ hàng năm của 2 vợ chồng & duy trì đi bộ nhanh/bơi lội 30 phút/ngày. |
| 2. Quỹ dự phòng Lớp 1 & Lá chắn bảo hiểm | Chỉ có BHYT cơ bản; không tách quỹ dự phòng y tế riêng (dồn hết tiền vào đất vùng ven Lớp 3). | Duy trì Quỹ dự phòng Lớp 1 (100 triệu đồng tiền gửi thanh khoản) + Ngân sách bảo hiểm bảo vệ 2 trụ cột 2.700.000đ/tháng (6% thu nhập năm). |
| 3. Tác động khi xảy ra 1 đợt điều trị nội trú & nghỉ dưỡng sức 3 tháng ở tuổi 44 | Tự chi trả viện phí & phục hồi 160 triệu đồng + mất 3 tháng thu nhập của 1 trụ cột (75 triệu đồng) = Hụt ngay 235 triệu đồng (phải vay mượn hoặc bán non tài sản tích sản). | Bảo hiểm chi trả 85%–90% viện phí nội trú theo hạn mức thẻ + Quỹ Lớp 1 bù đắp phần đồng chi trả; 0% tài sản tích sản Lớp 3 bị buộc bán tháo. |
| 4. Điểm cân bằng Bánh xe Cuộc đời sau 10 năm | Trụ cột Sức khỏe tụt xuống 4/10, kéo theo căng thẳng gia đình (σ ≥ 1,6). | Duy trì Sức khỏe 7,5/10, dòng tiền tích sản cho con và hưu trí đi đúng tiến độ (σ < 1,0). |
Đừng đợi đến khi cơ thể mệt mỏi mới nhìn lại lịch sinh hoạt. Hãy dành 3 phút chấm điểm trên Trắc nghiệm Bánh xe Cuộc đời 4 Trụ cột và thiết lập 1 thói quen bảo vệ giấc ngủ hoặc vận động trên Lưới Thói quen 21 Ngày.
4. Ma trận Thiết lập Phác đồ Sức khỏe – Tài chính theo 3 Mức độ Áp lực
Mỗi gia đình ở tuổi 35–45 có một điểm xuất phát về dòng tiền và thể trạng khác nhau. Hãy chọn phác đồ tương ứng với thực trạng hiện tại của gia đình bạn:
Nhóm 1: Đang chịu áp lực nợ cao hoặc hụt dòng tiền cuối tháng (Ưu tiên Phục hồi Nền tảng)
- Đặc điểm: Đang có nợ tiêu dùng lãi cao hoặc tỷ lệ trả nợ trên thu nhập (DSR) vượt 30%, thường xuyên mất ngủ và căng thẳng vì tiền bạc.
- Phác đồ thực thi:
- Gỡ nút thắt tâm lý từ dòng tiền: Sử dụng ngay Kế hoạch Trả nợ Tối ưu để lập lịch trả nợ rõ ràng. Khi não bộ nhìn thấy ngày sạch nợ cụ thể, mức độ căng thẳng thần kinh sẽ giảm xuống rõ rệt.
- Đầu tư sức khỏe chi phí 0 đồng: Chưa cần mua các gói tập đắt đỏ; hãy khóa cố định giờ tắt màn hình điện thoại lúc 22h45 và đi bộ nhanh 25 phút mỗi sáng (theo dõi trên Lưới Thói quen 21 Ngày).
- Bảo vệ tối thiểu: Đảm bảo 100% thành viên gia đình có thẻ Bảo hiểm Y tế (BHYT) còn hiệu lực và tích lũy dần đệm thanh khoản 1 tháng chi tiêu tại Lớp 1 — Phòng thủ.
Nhóm 2: Dòng tiền ổn định nhưng lịch làm việc quá tải, bỏ bê cơ thể (Ưu tiên Tái cân bằng)
- Đặc điểm: Thu nhập khá, không có nợ xấu nhưng ngồi làm việc 9–10 giờ/ngày, bắt đầu xuất hiện các dấu hiệu mệt mỏi mạn tính, đau cổ vai gáy hoặc rối loạn giấc ngủ.
- Phác đồ thực thi:
- Đưa lịch vận động vào lịch làm việc cố định: Coi 3 buổi vận động/tuần (mỗi buổi 45–50 phút) là cuộc hẹn bắt buộc với chính mình, không dời lịch vì những việc phát sinh nhỏ.
- Chuẩn hóa quỹ tầm soát định kỳ: Trích tự động 1,5%–2% thu nhập hàng tháng vào một tiểu quỹ chăm sóc sức khỏe để khám tổng quát định kỳ cho hai vợ chồng mỗi năm 1 lần.
- Rà soát chi tiêu giải tỏa stress: Dùng Bộ lọc Mua sắm Tỉnh thức 24h để chặn các khoản mua sắm bốc đồng lúc mệt mỏi và chuyển ngân sách đó sang hoạt động tái tạo năng lượng thực chất cùng gia đình.
Nhóm 3: Đã có tích lũy tài sản nhưng cấu trúc bảo vệ chưa đồng bộ (Ưu tiên Khóa chặn Rủi ro Gia sản)
- Đặc điểm: Đã có danh mục tiết kiệm, chứng chỉ quỹ hoặc bất động sản nhưng chỉ có bảo hiểm do công ty cấp (sẽ mất hiệu lực khi nghỉ việc hoặc chuyển hướng sự nghiệp).
- Phác đồ thực thi:
- Thiết lập lá chắn độc lập với công việc: Dành 5%–8% thu nhập năm để trang bị thẻ chăm sóc sức khỏe nội trú tự mua và bảo hiểm bảo vệ thu nhập cho người trụ cột, đảm bảo gia đình luôn được bảo vệ ngay cả khi bạn tạm nghỉ (Sabbatical) hoặc khởi nghiệp theo Định vị Ikigai.
- Đồng bộ vào Master Dashboard: Cập nhật chỉ số Quỹ dự phòng Lớp 1 và Chuỗi thói quen sức khỏe vào Hộ chiếu Sức khỏe Tài chính để theo dõi cùng bạn đời mỗi quý, đồng thời kết nối trục Sức khỏe với 3 trụ cột còn lại theo khung Cách cân bằng 4 trụ cột cuộc đời 90 ngày.
5. Ranh giới Phương pháp & Kế hoạch Hành động 15 Phút Tối nay
Các công cụ trên Lifelab giúp bạn xây dựng kỷ luật Lãi kép Hành vi và chuẩn hóa Quỹ Dự phòng Khẩn cấp Lớp 1 ở góc độ tự phục vụ. Tuy nhiên, nếu gia đình bạn cần phân tích chuyên sâu về cách kết hợp giữa Bảo hiểm Y tế nhà nước (trần đóng BHYT tính trên 20 lần lương cơ sở 2.530.000đ/tháng = 50.600.000đ/tháng theo Nghị định 161/2026/NĐ-CP), thẻ sức khỏe tự nguyện và bảo hiểm bệnh lý nghiêm trọng để không bị trùng lặp quyền lợi, bạn có thể tham khảo thêm bài chuyên khảo Cách kết hợp BHYT và Bảo hiểm sức khỏe tự nguyện tối ưu chi phí trên hệ thống chuyên môn của Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Nguyễn Ngọc Ưng.
1. Phút 1–5 (Đo điểm cân bằng): Mở Trắc nghiệm Bánh xe Cuộc đời, chấm điểm thực tế Trụ cột Sức khỏe so với 3 trụ cột còn lại để xem Độ vênh (Gap) có vượt quá 3 điểm không.
2. Phút 6–10 (Kiểm tra đệm thanh khoản Lớp 1): Mở Hộ chiếu Sức khỏe Tài chính, kiểm tra xem gia đình đã có tối thiểu 3–6 tháng chi tiêu thiết yếu ở Lớp 1 — Phòng thủ để sẵn sàng trước mọi tình huống y tế chưa.
3. Phút 11–15 (Khởi động chuỗi 21 ngày): Truy cập Lưới Thói quen 21 Ngày, đăng ký đúng 1 thói quen nhỏ dễ làm nhất (ví dụ: Đi bộ nhanh 20 phút mỗi ngày hoặc Ngủ trước 23h00) và đánh dấu hoàn thành Ngày số 1.
- Tổ chức Y tế Thế giới (WHO): WHO Guidelines on Physical Activity and Sedentary Behaviour — Khuyến nghị vận động nhịp điệu tối thiểu 150–300 phút/tuần ở cường độ vừa cho người trưởng thành.
- Bộ Y tế Việt Nam: Hướng dẫn dự phòng, phát hiện sớm và quản lý bệnh không lây nhiễm (tăng huyết áp, đái tháo đường, rối loạn chuyển hóa) ở độ tuổi trung niên.
- Cục Thống kê (NSO): Niên giám Thống kê và dữ liệu chỉ số giá tiêu dùng (CPI) nhóm Thuốc và Dịch vụ Y tế tại Việt Nam.