Trụ cột Tài chính.
Quản trị dòng tiền 3 Túi tiền, thoát nợ tiêu dùng, tích sản theo 5 Lớp Tài sản chuẩn FIDT và thiết lập đường băng tự chủ tài chính.
Phương pháp luận Trụ cột Tài chính trên Lifelab
Tại Lifelab, Trụ cột Tài chính không hướng tới việc đầu cơ ngắn hạn mà tập trung xây dựng một hệ thống tài chính gia đình tự vận hành cho độ tuổi 35–45: kiểm soát tỷ lệ trả nợ trên thu nhập (DSR ≤ 30%), dự phòng khẩn cấp 3–6 tháng chi tiêu thiết yếu ở Lớp 1 (Phòng thủ) và tích sản kỷ luật dài hạn ở Lớp 3 (Tăng trưởng).
- Phân bổ thu nhập hàng tháng theo Quy tắc 3 Túi tiền (50% Thiết yếu – 30% Linh hoạt – 20% Tích lũy & Đầu tư).
- Xử lý dứt điểm nợ lãi cao bằng phương pháp Tuyết lăn (Snowball) hoặc Tuyết lở (Avalanche) có hiệu ứng cuộn dòng tiền.
- Cấu trúc danh mục tài sản theo đúng 5 Lớp Tài sản chuẩn FIDT và tính tỷ lệ rút an toàn (SWR 3,3%–3,5%/năm tại Việt Nam).
Kiểm duyệt chuyên môn & Điểm neo 2026: Nội dung Trụ cột Tài chính do Nguyễn Ngọc Ưng (Nhà Hoạch Định Tài Chính Cá Nhân, FIDT) biên soạn, đối chiếu dữ liệu Cục Thống kê (NSO), Tháp 5 Lớp Tài sản chuẩn FIDT và Từ điển Thuật ngữ Lifelab.
Bộ Công cụ Tương tác — Trụ cột Tài chính
Thực hành đo lường và mô phỏng trực tiếp bằng số liệu cá nhân của bạn trước khi đi sâu vào từng bài viết.
Bảng điều khiển trung tâm hợp nhất 8 mảnh ghép tài chính và theo dõi tài sản ròng gia đình.
Mở công cụ →Mô phỏng Debt Rollover so sánh Snowball vs. Avalanche trên dư nợ thực tế.
Mở công cụ →Tính cột mốc tự chủ tài chính với tham số lạm phát và SWR thực tế tại Việt Nam.
Mở công cụ →Cân đối tỷ trọng danh mục chuẩn FIDT từ Lớp Phòng thủ đến Lớp Thay thế.
Mở công cụ →Bài viết Giao thoa Liên Trụ cột Đã Xuất Bản
Các cẩm nang thực chiến kết nối trực tiếp giữa Tài chính và Quản trị Tài chính Gia đình:
Bài trụ cột hướng dẫn tự động hóa phân bổ thu nhập 50/30/20 hoặc 60/20/20 cho hộ gia đình đô thị.
Đọc bài viết chuyên sâu →Giải mã Thiên kiến hiện trạng, Kế toán tâm lý (+73% giữ tiền) và Bộ lọc Hạ nhiệt 24h cho gia đình 35–45 tuổi.
Đọc bài viết chuyên sâu →So sánh định lượng trên kịch bản 250 triệu đồng dư nợ và ma trận chọn chiến lược theo áp lực tâm lý.
Đọc bài viết chuyên sâu →Thiết lập ngân sách phụng dưỡng cha mẹ hai bên bền vững cho thế hệ bánh mì kẹp 35–45 tuổi.
Đọc bài viết chuyên sâu →Danh mục Bài viết Chuyên sâu
Hiển thị 6 / 11 bài viết trong lộ trình xuất bản
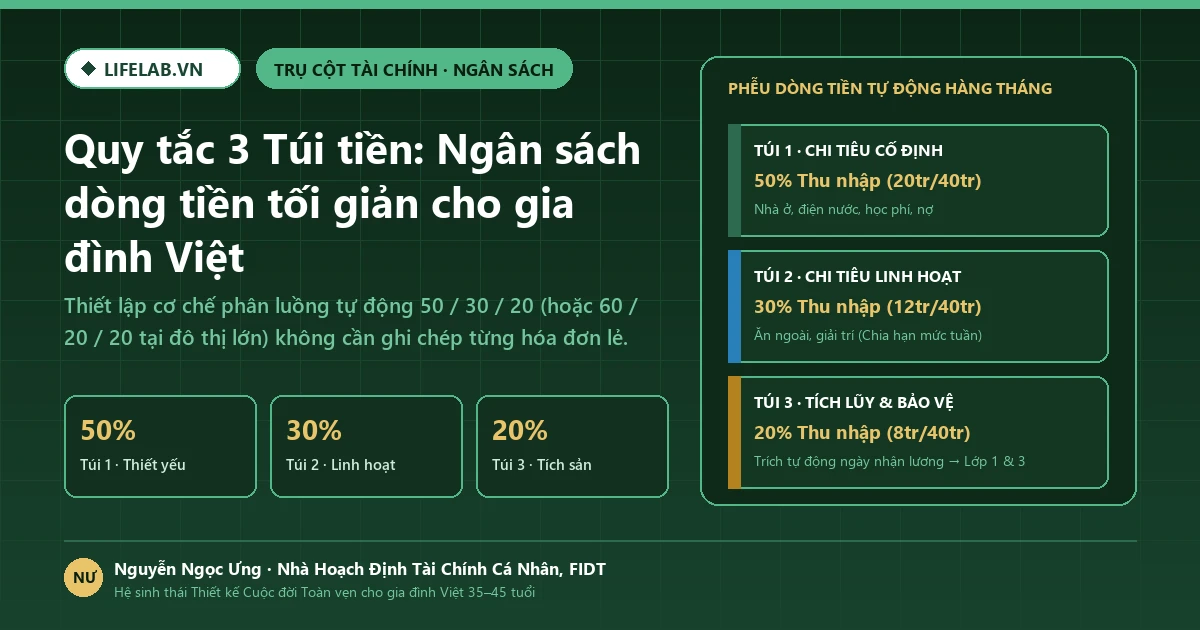
Không phải ngân sách phức tạp. Không phải ghi chép từng đồng. Chỉ cần 3 túi tiền và một nguyên tắc - hệ thống này hoạt động ngay cả khi bạn rất bận.
6 tháng chi tiêu hay 3 tháng? Tiền gửi ngân hàng hay chứng chỉ tiền gửi? Câu trả lời phụ thuộc vào tình huống cụ thể của bạn.
Einstein gọi nó là kỳ quan thứ 8 của thế giới. Hiểu đúng lãi suất kép sẽ thay đổi cách bạn ra quyết định tài chính mãi mãi.
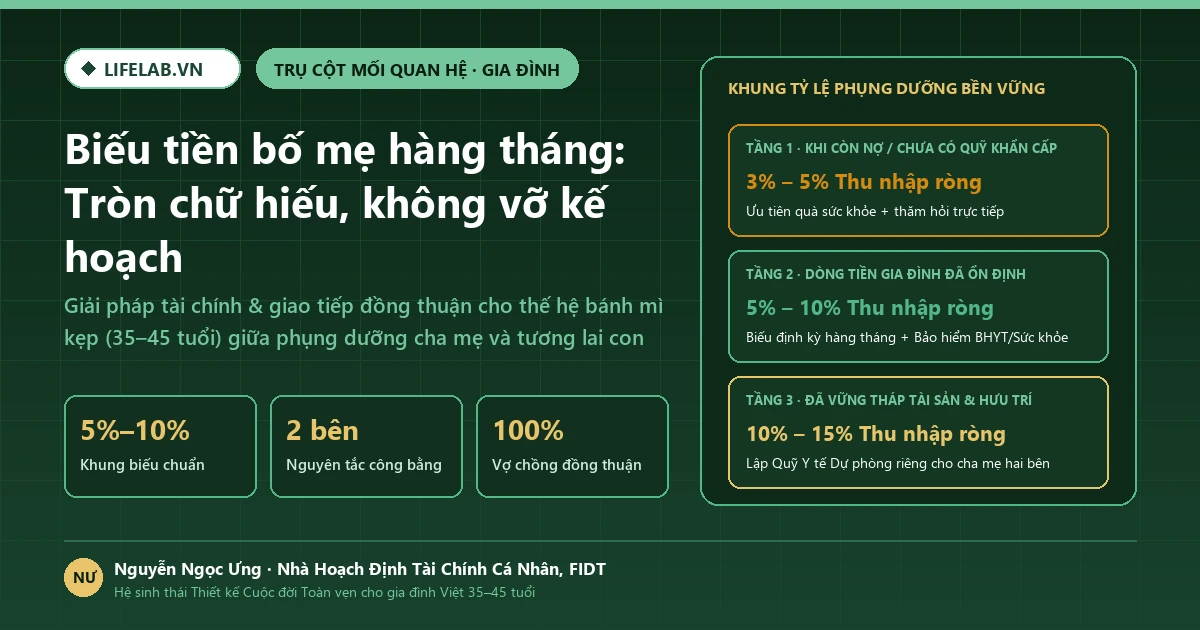
Làm thế nào để cân bằng giữa trách nhiệm phụng dưỡng cha mẹ và mục tiêu tài chính của gia đình nhỏ? Cẩm nang thực chiến cho gia đình Việt tuổi 35–45.
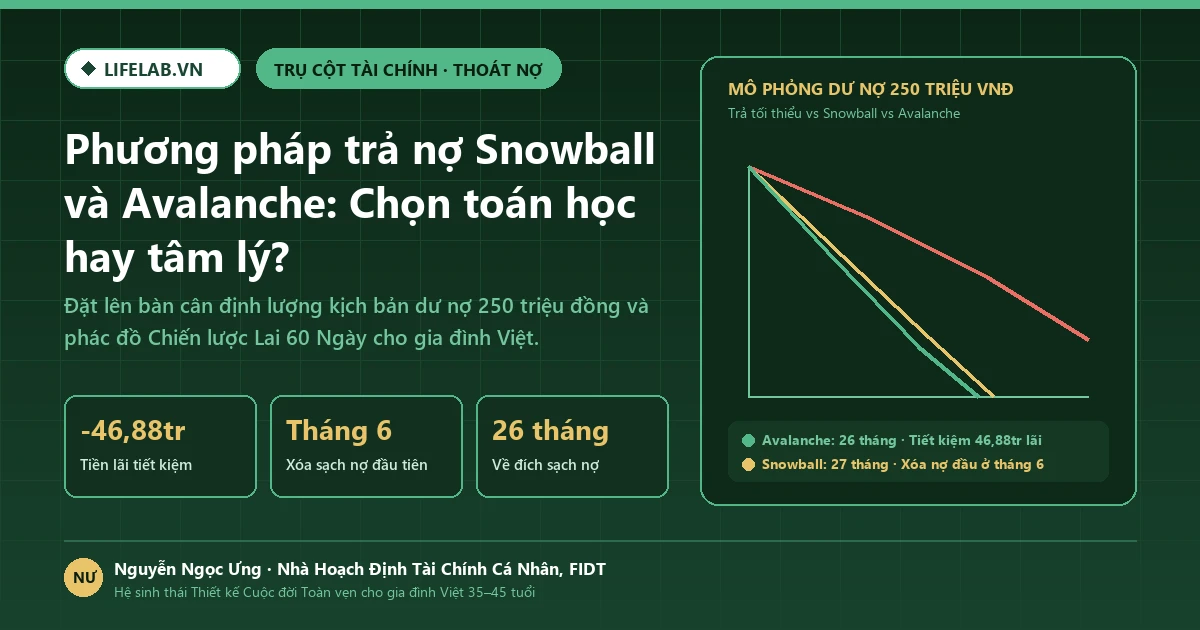
So sánh định lượng phương pháp trả nợ Tuyết lăn (Snowball) và Tuyết lở (Avalanche) qua kịch bản 250 triệu đồng, kèm ma trận chọn theo áp lực tâm lý.
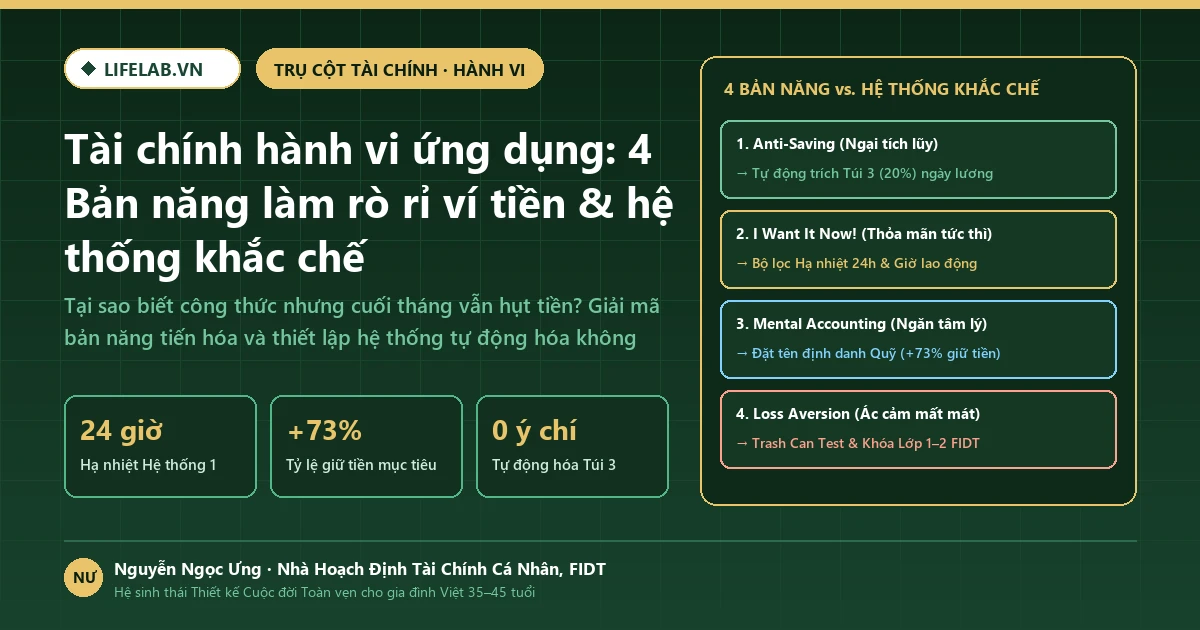
Giải mã 4 bản năng tiến hóa khiến gia đình 35–45 tuổi khó giữ tiền và cách tự động hóa 3 Túi tiền, đặt tên tài khoản mục tiêu cùng bộ lọc hạ nhiệt 24h.
Kết quả tính toán và mô phỏng từ Chuyên mục Tài chính trên Lifelab chỉ nhằm mục đích giáo dục và tham khảo chung dựa trên giả định do người dùng tự nhập liệu. Tài liệu này không cấu thành dịch vụ tư vấn đầu tư chứng khoán (theo Luật Chứng khoán số 54/2019/QH14), không phải hoạt động đại lý/môi giới bảo hiểm (theo Luật Kinh doanh bảo hiểm số 08/2022/QH15), không thay thế chẩn đoán y khoa hay trị liệu tâm lý (theo Luật Khám bệnh, chữa bệnh số 15/2023/QH15) và không phải tư vấn thuế/pháp lý chính thức. Lợi suất trong quá khứ không bảo đảm kết quả sinh lời trong tương lai; bạn đọc tự chịu trách nhiệm hoặc tham vấn chuyên gia được cấp phép trước khi ra quyết định.
Nhận tin bài sớm nhất
Nhận bài viết mới nhất về tài chính và cuộc sống toàn vẹn - gửi thẳng vào Zalo của bạn.
Kết nối với lifelab →