Hệ sinh thái Hoạch định Tài chính & Cuộc đời

Tài chính là cổng vào.Cuộc đời toàn vẹn mới là đích đến.

01 / HỆ TRỤ 4 Trụ cột Tài chính · Sức khỏe · Quan hệ · Nội tâm
02 / BỘ MÁY 13 Công cụ Tự tính 100% trên trình duyệt
03 / KHUNG CHUẨN Chuẩn FIDT Tháp 5 Lớp Tài sản & 3 Túi tiền
04 / ĐẦU RA PDF A4 Xuất báo cáo & đồng bộ Bạn đời
Phiên làm việc gần nhất của bạn đã được lưu trên trình duyệt.
Tiếp tục tại Hộ chiếu Tài chính →
ĐƠN VỊ LL-01 / BẢN VẼ SÀNG LỌC NHANH TRỰC TUYẾN
+ + + + TRỤC 01 // DÒNG TIỀN & TẤT TOÁN NỢ Khóa rò rỉ · Thiết lập 3 Túi tiền (50/30/20) CHUẨN FIDT: DSTI <= 35% · DỰ PHÒNG 6 THÁNG → CÔNG CỤ: KẾ HOẠCH TRẢ NỢ & RÒ RỈ DÒNG TIỀN

Định tuyến Điểm Bắt Đầu — 60 giây

Câu 1 / 3

1. Thực trạng dòng tiền & nghĩa vụ tài chính hiện tại của gia đình bạn?

100% tính toán trên trình duyệt, không gửi dữ liệu tài chính đi.
LỘ TRÌNH 5 BƯỚC ↓
QUY TẮC 3 TÚI TIỀN • THÁP 5 LỚP TÀI SẢN FIDT • LẠM PHÁT & SWR VIỆT NAM (3,3%–3,5%)
BẢO MẬT CLIENT-SIDE · LUẬT DLCN 91/2025/QH15

Một cuộc đời vững chãi không lơ lửng.
Nó cần nền móng dòng tiền trước khi cất cánh.

Tài chính vững giải phóng năng lượng tâm trí để gia đình tuổi 35–45 đầu tư trọn vẹn vào Sức khỏe, Mối quan hệ và Nội tâm qua lộ trình công cụ khép kín.

ĐƠN VỊ LL-02 / BẢN VẼ GIẢI PHẪU THÁP 5 LỚP TÀI SẢN FIDT ● BẤM TẦNG THÁP ĐỂ TRA CỨU
+ [FIDT-ASSET-PYRAMID] THAM CHIẾU TỶ TRỌNG L5 · THAY THẾ <= 05% – 10% LỚP 4 · TĂNG TRƯỞNG MẠNH 05% – 15% LỚP 3 · TĂNG TRƯỞNG DÀI HẠN 30% – 45% LỚP 2 · TÀI SẢN CÂN BẰNG 20% – 30% LỚP 1 · TÀI SẢN PHÒNG THỦ (NỀN MÓNG) 15% – 25% ↑ NGUỒN CẤP DÒNG TIỀN HÀNG THÁNG: QUY TẮC 3 TÚI TIỀN (50% / 30% / 20%) ↑
HỒ SƠ LỚP 01 // NỀN MÓNG BẮT BUỘC

Lớp 1 — Tài sản Phòng thủ

CHUẨN 5 LỚP
FIDT VERIFIED
01 / Cấu phần tài sản chuẩn FIDT
Tiền mặt, tiền gửi tiết kiệm ngân hàng, trái phiếu Chính phủ, và giá trị hoàn lại Bảo hiểm nhân thọ (BHNT).
02 / Vai trò chiến lược ở tuổi 35–45
Đảm bảo thanh khoản tức thời (Quỹ Dự phòng khẩn cấp 6–12 tháng chi tiêu cố định) và lá chắn bảo vệ thu nhập người trụ cột trước rủi ro y tế, gián đoạn công việc.
03 / Điểm mù thường gặp cần rà soát
Giữ 100% gia sản ở Lớp 1 khiến sức mua bị lạm phát (3,5%–4%/năm) bào mòn âm thầm; hoặc ngược lại: chưa xây xong Lớp 1 đã vay nợ nhảy thẳng lên Lớp 4–5.
TỶ TRỌNG THAM CHIẾU: 15% – 25% TỔNG TÀI SẢN Tự kiểm định trên Tái cơ cấu 5 Lớp Tài sản ↗
BẢN ĐỒ THỰC THI KHÉP KÍN · 05 BƯỚC

Quy trình 5 Bước Thiết kế Cuộc đời Khép kín

Mỗi bước kết nối trực tiếp với bộ công cụ tương tác và tự động đồng bộ vào Hộ chiếu Sức khỏe Tài chính.

Xem toàn bộ 13 công cụ →
01 / CHẨN ĐOÁN
Chẩn đoán Sức khỏe & Tâm lý Tiền bạc

Đo điểm đề kháng tài chính 5 tiêu chí, nhận diện hình mẫu tiêu dùng và độ cân bằng 4 Trụ cột sống.

02 / DÒNG TIỀN
Làm sạch Dòng tiền & Tất toán Nợ

Bịt các khoản chi rò rỉ vô hình, lọc quyết định mua sắm theo giờ công và chọn lộ trình trả nợ tối ưu lãi.

03 / TÍCH SẢN
Cấu trúc 5 Lớp Tài sản & Tích sản

Phân bổ danh mục theo 5 Lớp Tài sản chuẩn FIDT, hoạch định Quỹ Giáo dục cho con và Đường băng Hưu trí.

04 / ĐỘT PHÁ
Đột phá Thu nhập & Định vị Nội tâm

Cộng gộp kỹ năng (Skill Stacking), thẩm định Ikigai khởi nghiệp và lượng hóa các bước ngoặt cuộc đời.

05 / HỢP NHẤT
Hợp nhất Hộ chiếu & Kỷ luật 21 Ngày

Theo dõi toàn bộ chỉ số tại Master Dashboard, đồng bộ bảo mật với bạn đời và duy trì chuỗi thói quen.

Bằng chứng từ toán học thực tế.
Tự kiểm chứng ngay trên công cụ.

Mô phỏng định lượng Trước và Sau khi áp dụng bộ công cụ Lifelab và phương pháp Hoạch định Tài chính Cá nhân chuẩn FIDT vào 3 bài toán điển hình của tuổi 35–45.

Lưu ý minh bạch (YMYL): Các kịch bản dưới đây là Kịch bản mô phỏng (Model Case) được tính toán trực tiếp từ công thức toán học của các công cụ Lifelab nhằm mục đích minh họa phương pháp, không phải lời chứng thực của khách hàng cá nhân hay cam kết lợi suất đầu tư.
Kịch bản mô phỏng (Model Case) 01 MC-01

Gia đình kinh doanh tự do (36 tuổi)

Thu nhập 35 triệu/tháng · Tổng nợ 150 triệu (60 triệu thẻ tín dụng lãi 28%/năm, tối thiểu 2,4 triệu + 90 triệu vay tiêu dùng lãi 16%/năm, tối thiểu 3,1 triệu).

Trước · Trả tối thiểu 5,5 triệu/tháng Kéo dài 38 tháng, tổng tiền lãi phải trả lên tới 55,7 triệu đồng; dòng tiền luôn căng thẳng.
Sau · 3 Túi tiền & Tuyết lở (+5 triệu trả thêm = 10,5 triệu/tháng) Tất toán sạch nợ sau 17 tháng, tổng lãi giảm còn 21,2 triệu (tiết kiệm 34,4 triệu tiền lãi) và bắt đầu lập quỹ Lớp 1.
Kịch bản mô phỏng (Model Case) 02 MC-02

Quản lý cấp trung (37 tuổi, TP.HCM)

Con 6 tuổi (còn 12 năm vào Đại học) · Học phí mục tiêu 600 triệu (giá hiện tại) · Lạm phát giáo dục 6%/năm · So sánh Tiết kiệm 5,5%/năm vs. Tích sản 11%/năm.

Trước · Chỉ gửi tiết kiệm ngân hàng (5,5%/năm) Học phí tuổi 18 tăng lên 1,21 tỷ đồng (1.207,3 triệu); gửi tiết kiệm đơn thuần đòi hỏi tới 5,92 triệu/tháng suốt 12 năm.
Sau · Tích sản Lớp 3 (CCQ/ETF lợi suất giả định 11%/năm (không bảo đảm)) Chỉ cần đầu tư kỷ luật 4,06 triệu/tháng trong 12 năm để cán đích 1,21 tỷ đồng (nhẹ gánh 1,85 triệu/tháng so với gửi tiết kiệm).
CCQ/ETF có thể giảm giá; nên chuyển dần sang Lớp 1–2 khi còn 2–3 năm tới mốc học phí.
Kịch bản mô phỏng (Model Case) 03 MC-03

Kỹ sư CNTT (38 tuổi)

Mục tiêu nghỉ hưu tuổi 55 (17 năm) · Chi tiêu hưu trí 20 triệu/tháng (giá hiện tại, lạm phát 4%/năm) · Vốn sẵn có 800 triệu · Tích sản cố định 15 triệu/tháng · Lợi suất giả định 10%/năm.

Trước · Tích sản cố định 15 triệu/tháng (chưa đo trượt giá) Mục tiêu tuổi 55 cần 14,0 tỷđ danh nghĩa (tương đương 7,2 tỷđ giá hiện tại theo SWR 3,3%/năm, chi tiêu tương lai 39 triệuđ/tháng), nhưng tài sản dự kiến chỉ đạt 12,3 tỷđ — còn thiếu 1,7 tỷđ.
Sau · Chẩn đoán & Hiệu chỉnh trên Đường băng Hưu trí Phát hiện sớm khoản thiếu hụt 1,7 tỷđ (lão hóa tài chính: 42 tuổi); công cụ khuyến nghị tăng đầu tư định kỳ thêm 8 triệuđ/tháng hoặc lùi tuổi nghỉ hưu sang 57 tuổi để thu hẹp khoảng cách tài sản.

Hệ sinh thái Công cụ & Học liệu.
Thực chiến, minh bạch, không lý thuyết suông.

Toàn bộ học liệu và công cụ tính toán được chuẩn hóa theo phương pháp Hoạch định Tài chính Cá nhân, FIDT và pháp lý Việt Nam 2026.

Bài viết thực chiến mới xuất bản

Phân tích chuyên sâu kèm công cụ tính nhúng trực tiếp trong bài viết.

MỞ THƯ VIỆN CHUYÊN KHẢO (08 BÀI) →
Tài chính · 7 PHÚT TRỤ CỘT
Quy tắc 3 Túi tiền: Hệ thống quản lý dòng tiền đơn giản & bền vững
Không phải ngân sách phức tạp. Không phải ghi chép từng đồng. Chỉ cần 3 túi tiền và một nguyên tắc - hệ thống này hoạt động ngay cả khi bạn rất bận.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Tài chính · 8 PHÚT THỰC CHIẾN
Biếu tiền bố mẹ hàng tháng: Tròn chữ hiếu không vỡ kế hoạch tài chính
Làm thế nào để cân bằng giữa trách nhiệm phụng dưỡng cha mẹ và mục tiêu tài chính của gia đình nhỏ? Cẩm nang thực chiến cho gia đình Việt tuổi 35–45.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Tài chính · 9 PHÚT THỰC CHIẾN
Phương pháp Trả nợ Snowball và Avalanche: Chọn cách nào?
So sánh định lượng phương pháp trả nợ Tuyết lăn (Snowball) và Tuyết lở (Avalanche) qua kịch bản 250 triệu đồng, kèm ma trận chọn theo áp lực tâm lý.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Tài chính · 9 PHÚT THỰC CHIẾN
Tài chính hành vi ứng dụng: 4 Bản năng rò rỉ ví tiền
Giải mã 4 bản năng tiến hóa khiến gia đình 35–45 tuổi khó giữ tiền và cách tự động hóa 3 Túi tiền, đặt tên tài khoản mục tiêu cùng bộ lọc hạ nhiệt 24h.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Sức khỏe · 9 PHÚT TRỤ CỘT
Đầu tư sức khỏe tuổi 35-45: Cơ thể là tài sản không thể mua lại
Chiến lược quản trị vốn sinh học, lập quỹ dự phòng y tế Lớp 1 và xây dựng kỷ luật thói quen 21 ngày cho gia đình Việt tuổi 35–45 trước khi cơ thể gửi hóa đơn.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Mối quan hệ · 10 PHÚT TRỤ CỘT
Vợ chồng cãi nhau về tiền: Nguyên nhân thật và cách giải quyết
Giải mã 4 hình mẫu tâm lý tiền bạc đứng sau các cuộc tranh cãi tài chính vợ chồng tuổi 35–45 và quy trình Hẹn hò Tài chính 30 phút/tháng để đồng thuận.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Nội tâm · 10 PHÚT TRỤ CỘT
Cách cân bằng 4 trụ cột cuộc đời ở tuổi 35–45 không kiệt sức
Giải mã vì sao chia đều 24 giờ mỗi ngày luôn thất bại và cách áp dụng mô hình Cân bằng Động 90 ngày (1 Mũi nhọn + 3 Giữ sàn) cho gia đình Việt 35–45 tuổi.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Nội tâm · 9 PHÚT TRỤ CỘT
Bài tập Bánh xe Cuộc đời: Từ 8 Khía cạnh về 4 Trụ cột
Hướng dẫn làm bài tập Bánh xe cuộc đời 8 khía cạnh truyền thống và cách hội tụ về 4 Trụ cột cốt lõi cho người 35–45 tuổi kèm công thức đo độ lệch.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT
Nội tâm · 9 PHÚT THỰC CHIẾN
Nghỉ hưu sớm có phải là đích đến lý tưởng tuổi 35–45?
Giải mã khoảng trống mục đích sống sau trào lưu FIRE ở tuổi 35–45 và lộ trình xây dựng Đường băng Ikigai (Runway) để tự chủ công việc cùng gia đình.
✓ KIỂM DUYỆT: NGUYỄN NGỌC ƯNG · FIDT

Được xây dựng & kiểm duyệt
bởi người làm nghề thực thụ.

Toàn bộ công thức toán học tài chính và khung phân bổ trên Lifelab được xây dựng và kiểm duyệt trực tiếp theo chuẩn Hoạch định Tài chính Cá nhân, FIDT.
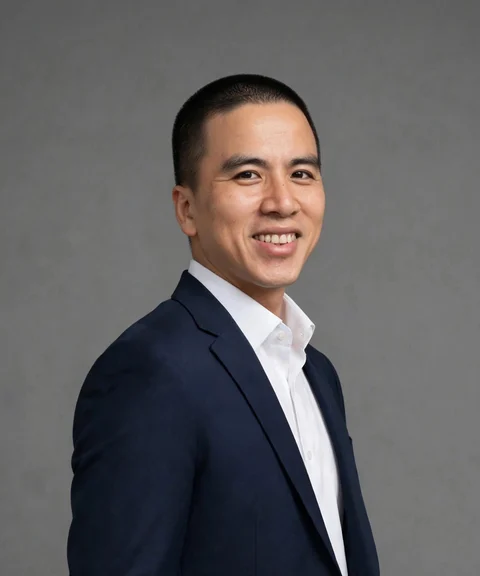
FIDT // ARCHITECT VN-2026
Nguyễn Ngọc Ưng — Nhà Hoạch Định Tài Chính Cá Nhân, FIDT & Sáng lập Lifelab.vn
FIDT VERIFIED
Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Sáng lập & Chủ nhiệm Lifelab.vn

Nguyễn Ngọc Ưng

Financial Planner · FIDT & Founder of Lifelab

Đồng hành cùng các gia đình Việt độ tuổi 35–45 (thế hệ "bánh mì kẹp") chuẩn hóa dòng tiền theo Quy tắc 3 Túi tiền, tái cấu trúc danh mục theo Khung 5 Lớp Tài sản chuẩn FIDT (đối chiếu dữ liệu vĩ mô từ Cục Thống kê NSO và Từ điển Thuật ngữ Lifelab) và hoạch định lộ trình tự chủ tài chính gắn liền với sự bình an nội tâm.

Khung 5 Lớp Tài sản FIDT Quản trị Dòng tiền 3 Túi tiền Tích sản Hưu trí & Giáo dục Tâm lý Tiền bạc & Thế hệ Kẹp Vốn Sức khỏe & Định vị Ikigai

Trao cho tương lai gia đình bạn
một bản thiết kế rõ ràng.

Bắt đầu từ bước nhỏ nhất — chẩn đoán sức khỏe tài chính của bạn ngay hôm nay, miễn phí.

Chẩn đoán FHC miễn phí ↗
Tư vấn cùng Financial Planner