Trong hầu hết các gia đình Việt Nam ở độ tuổi 35 đến 45, những cuộc tranh cãi căng thẳng nhất thường bắt đầu từ những chuyện rất nhỏ: một đơn hàng mua sắm trực tuyến giao tới lúc cuối tháng, một khoản tiền cho người thân vay chưa kịp bàn bạc, hay câu hỏi quen thuộc “Lương tháng này của hai vợ chồng đâu hết rồi mà chưa tới ngày 25 đã hụt?”.
Khi bề mặt cuộc trò chuyện xoay quanh những con số, người trong cuộc dễ đi đến kết luận rằng bạn đời của mình “vô tâm”, “tiêu hoang” hoặc ngược lại là “quá chi li, khắc nghiệt”. Thế nhưng dưới góc nhìn tâm lý hành vi và hoạch định tài chính gia đình, tiền bạc chỉ là phần nổi của tảng băng chìm. Thứ thực sự va chạm nhau trong mỗi cuộc cãi vã là nỗi sợ vô thức, hệ giá trị sống và những trải nghiệm tuổi thơ khác biệt mà mỗi người mang vào cuộc hôn nhân. Bài viết này sẽ cùng bạn giải mã gốc rễ tâm lý đó và thiết lập giao thức đồng thuận tài chính bền vững cho hai vợ chồng.
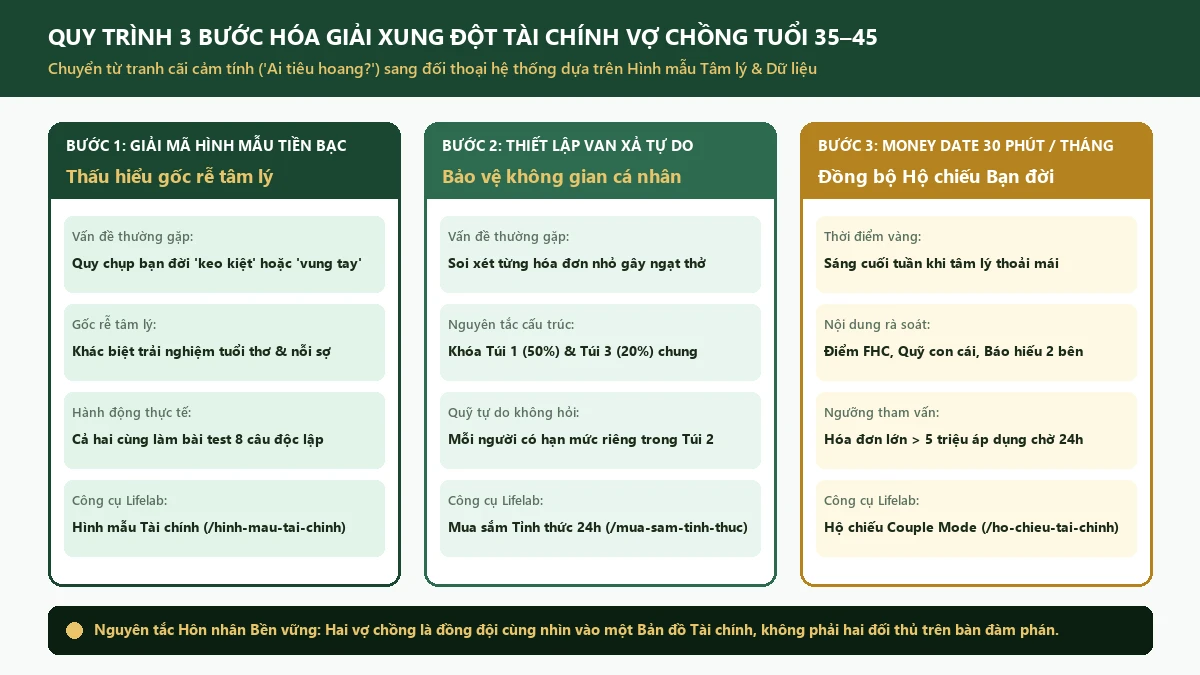
Xung đột tiền bạc vợ chồng tuổi 35–45 chủ yếu bắt nguồn từ sự lệch pha giữa 4 Hình mẫu Hành vi Tài chính (Người Tích Trữ, Người Tiêu Hoang / Tận Hưởng, Người Né Tránh, Nhà Tu Hành / Tối Giản) cộng hưởng với áp lực "Thế hệ bánh mì kẹp". Giải pháp bền vững gồm 3 bước: (1) Giải mã hình mẫu tâm lý của nhau qua trắc nghiệm độc lập; (2) Tự động hóa Túi 1 (50%) & Túi 3 (20%) kèm hạn mức tự do cá nhân trong Túi 2; và (3) Duy trì nghi thức Hẹn hò Tài chính (Money Date) 30 phút/tháng trên một bản đồ số liệu chung.
1. Vì sao “càng cố nói chuyện tiền bạc lại càng dễ cãi nhau”?
Bước vào ngưỡng 35–45 tuổi, cấu trúc chi tiêu của một gia đình phức tạp hơn gấp nhiều lần so với thời kỳ mới cưới. Theo số liệu khảo sát mức sống dân cư của Cục Thống kê (NSO), các hộ gia đình ở độ tuổi trung niên tại đô thị phải phân bổ nguồn lực đồng thời cho chi phí sinh hoạt, giáo dục con cái, chăm sóc y tế và nghĩa vụ với đại gia đình hai bên. Khi áp lực dòng tiền tăng lên, các cuộc đối thoại giữa hai vợ chồng thường rơi vào 3 cái bẫy tâm lý:
- Bẫy quy chụp nhân cách (Character Attribution Error): Khi người chồng hoặc người vợ quên ghi chép chi tiêu hay mua một món đồ vượt dự kiến, đối phương thường không nhìn đó là lỗi của hệ thống phân bổ ngân sách, mà quy chụp thành lỗi đạo đức hoặc sự thiếu tôn trọng bạn đời.
- Thời điểm đối thoại sai lệch sinh học: Phần lớn các cuộc tranh cãi gay gắt nhất về tiền thường nổ ra vào sau 21h30 tối hoặc ngay lúc vừa nhận sao kê thẻ tín dụng — thời điểm não bộ đã cạn kiệt năng lượng sau một ngày làm việc, khiến vùng hạch hạnh nhân (phản ứng chiến đấu hoặc phòng vệ) lấn át hoàn toàn vùng vỏ não trước trán (tư duy logic và thấu cảm).
- Sự khác biệt vô hình về “Định nghĩa sự an toàn”: Với một người lớn lên trong gia đình từng trải qua biến cố kinh tế, “an toàn” nghĩa là phải thấy sổ tiết kiệm ở Lớp 1 — Phòng thủ ngày càng dày lên. Ngược lại, với người lớn lên trong sự thiếu thốn trải nghiệm, việc dành tiền cho con đi du lịch hay học trường tốt ngay hôm nay mới là “ý nghĩa của việc kiếm tiền”.
Theo quy định tại Điều 29 và Điều 33 Luật Hôn nhân và Gia đình 2014 (số 52/2014/QH13), vợ chồng bình đẳng với nhau về quyền, nghĩa vụ trong việc tạo lập, chiếm hữu, sử dụng, định đoạt tài sản chung; đồng thời lao động gia đình (chăm sóc con cái, nội trợ) được coi như lao động có thu nhập. Do đó, mọi quyết định tài chính bền vững trong gia đình đều phải dựa trên sự tôn trọng ngang hàng về tiếng nói, bất kể ai là người mang về thu nhập tiền mặt cao hơn trong từng giai đoạn.
2. Giải mã 4 Hình mẫu Hành vi Tài chính & Ma trận Xung đột trong Hôn nhân
Khi thực hiện Trắc nghiệm Hình mẫu Tài chính (Couple Mode) trên Lifelab, mỗi người sẽ nhận diện được lăng kính tâm lý chủ đạo của mình đối với tiền bạc. Trong hôn nhân, những người có hình mẫu trái ngược nhau thường thu hút nhau lúc ban đầu nhưng lại dễ va chạm nhất khi quản lý quỹ chung:
| Cặp Hình mẫu đối lập trong Hôn nhân | Biểu hiện xung đột điển hình ở tuổi 35–45 | Điểm mù nếu chỉ có 1 bên thắng thế | Cơ chế dung hòa chuẩn Lifelab |
|---|---|---|---|
| Người Tích Trữ (Saver) vs. Người Tiêu Hoang / Tận Hưởng (Spender) | • Người Tích Trữ: Lo lắng khi thấy bạn đời mua sắm giải trí, luôn muốn cắt giảm Túi 2 tối đa. • Người Tiêu Hoang / Tận Hưởng: Cảm thấy bị kiểm soát ngạt thở, dẫn tới hành vi “giấu quỹ đen” (Financial Infidelity) hoặc mua sắm lén lút. | • Nếu Người Tích Trữ áp đặt 100%: Không khí gia đình căng thẳng, dễ nảy sinh giấu giếm tài chính. • Nếu Người Tận Hưởng chi phối: Rỗng quỹ dự phòng Lớp 1, trượt tiến độ hưu trí. | Tự động trích Túi 3 (20% Tích sản) ngay ngày nhận lương để Người Tích Trữ an tâm; đồng thời chia đôi một phần Túi 2 (Linh hoạt) làm “Quỹ tự do không hỏi” cho mỗi người. |
| Người Tích Trữ (Saver) vs. Người Né Tránh (Avoider) & Nhà Tu Hành (Monk) | • Người Tích Trữ: Mệt mỏi vì phải một mình gánh vác mọi con số, bảng tính và lo lắng cho tương lai. • Người Né Tránh / Nhà Tu Hành: Ngại nhìn sao kê (dễ rơi vào tê liệt tài chính) hoặc coi nhẹ việc tích sản vật chất. | • Nếu buông xuôi theo sự né tránh: Các khoản rò rỉ ngầm và lạm phát học phí 6%–8%/năm bào mòn gia sản. • Nếu ép bạn đời tính toán chi li mỗi ngày: Gây quá tải tâm lý và chiến tranh lạnh. | Áp dụng khung Tháp 5 Lớp Tài sản chuẩn FIDT kết hợp tự động hóa dòng tiền: khóa cứng 3–6 tháng chi tiêu ở Lớp 1 — Phòng thủ và chỉ họp Money Date 30 phút/tháng. |
Khi hai vợ chồng gọi đúng tên hình mẫu và điểm bùng phát tuổi thơ (Financial Flashpoints) của nhau, câu nói trong gia đình sẽ chuyển từ “Sao anh/em lúc nào cũng tính toán/tiêu pha thế?” sang “Em hiểu hình mẫu Người Tích Trữ của anh cần thấy Quỹ dự phòng Lớp 1 đủ 150 triệu đồng thì mới yên tâm để mình chi tiêu phần còn lại”.
3. Kịch bản mô phỏng (Model Case): Hóa giải “Chiến tranh lạnh cuối tháng” bằng Couple Mode
Hãy quan sát cách một cặp vợ chồng 37–39 tuổi chuyển hóa xung đột tiền bạc nhờ thay đổi cấu trúc giao tiếp và công cụ theo dõi:
Một cặp vợ chồng 37 và 39 tuổi tại TP.HCM (1 con học tiểu học, tổng thu nhập ròng 50.000.000đ/tháng). Người vợ thuộc hình mẫu Người Tích Trữ (Saver) (luôn lo lắng về quỹ học tập của con và chi phí biếu tiền bố mẹ hai bên), trong khi người chồng thuộc hình mẫu Người Tiêu Hoang / Tận Hưởng (Spender) (thích nâng cấp đồ công nghệ, mời bạn bè ăn uống và ngại ghi chép). Trước đây, cứ vào ngày 25 hàng tháng, hai vợ chồng lại tranh cãi vì thẻ tín dụng phát sinh thêm 6–8 triệu đồng ngoài dự tính.
| Hạng mục đối chiếu | Trước khi áp dụng Giao thức Đồng thuận Lifelab | Sau 90 ngày áp dụng Quy tắc 3 Túi tiền & Couple Mode |
|---|---|---|
| 1. Cách thức quản lý dòng tiền 50 triệu/tháng | Trộn lẫn vào 1 tài khoản chi tiêu chung, cuối tháng còn dư bao nhiêu mới đem tiết kiệm (thường chỉ còn dư 2–3 triệu/tháng). | Ngày 05 hàng tháng tự động tách: Túi 1 Cố định 26 triệu (52%) + Túi 3 Tích sản 10 triệu (20% vào Lớp 1 & Lớp 3) + Túi 2 Linh hoạt 14 triệu (28%). |
| 2. Xử lý nhu cầu chi tiêu cá nhân của mỗi người | Mọi khoản chi cá nhân trên 500.000đ đều bị người kia chất vấn, dẫn đến tâm lý giấu giếm hóa đơn. | Trong 14 triệu của Túi 2: trích 8 triệu cho giải trí gia đình chung, còn lại mỗi vợ chồng có 3.000.000đ/tháng Quỹ tự do cá nhân (không cần giải trình). |
| 3. Quy tắc cho các khoản mua sắm lớn | Quyết định cảm tính lúc xem livestream ban đêm, mua xong mới thông báo cho bạn đời. | Áp dụng Ngưỡng Tham vấn 3.000.000đ: Mọi món đồ ngoài kế hoạch trên 3 triệu đều phải chạy qua Bộ lọc Mua sắm Tỉnh thức 24h trước khi thanh toán. |
| 4. Kết quả định lượng & Tâm lý hôn nhân | Tỷ lệ tích sản thực tế chỉ đạt 5%/tháng; tần suất căng thẳng vì tiền 2–3 lần/tháng. | Khóa chắc chắn 10.000.000đ/tháng (20%) cho Quỹ Giáo dục con & Hưu trí; 0 cuộc cãi vã vụn vặt về chi tiêu cá nhân. |
Hãy gửi link Trắc nghiệm Hình mẫu Tài chính cho người bạn đời của bạn để mỗi người tự trả lời 8 câu hỏi trong 2 phút, sau đó đặt 2 kết quả cạnh nhau hoặc đồng bộ mã bảo mật trên Hộ chiếu Sức khỏe Tài chính.
4. Kịch bản 30 Phút “Hẹn hò Tài chính” (Monthly Money Date) Không Phán xét
Để những cuộc trò chuyện về tiền bạc trở thành chất keo gắn kết thay vì ngòi nổ xung đột, hai vợ chồng hãy thiết lập một buổi Money Date cố định mỗi tháng 1 lần (ví dụ: 9h00 sáng Chủ nhật đầu tiên sau ngày nhận lương) tại một quán cà phê yên tĩnh hoặc bàn ăn sáng cuối tuần với 4 nguyên tắc bảo vệ cảm xúc:
Phút 01–05: Ghi nhận 1 điểm sáng của tháng vừa qua (Khởi động tích cực)
- Bắt đầu bằng việc ghi nhận nỗ lực của cả hai: “Tháng vừa rồi mình đã giữ nguyên vẹn 10 triệu ở Túi 3 không đụng vào” hoặc “Cảm ơn anh/em đã chủ động lo chu toàn khoản biếu nội ngoại dịp lễ”.
- Tuyệt đối không mở đầu buổi trò chuyện bằng lời trách móc hay lật lại một khoản chi đã lỡ tiêu trong quá khứ.
Phút 06–15: Cập nhật các chỉ số lớn trên Hộ chiếu Sức khỏe Tài chính
- Thay vì soi từng hóa đơn tiền chợ hay ly cà phê vài chục nghìn đồng, hai vợ chồng chỉ nhìn vào bức tranh vĩ mô trên Hộ chiếu Sức khỏe Tài chính:
- Quỹ dự phòng Lớp 1 — Phòng thủ đã đạt bao nhiêu phần trăm mục tiêu 3–6 tháng?
- Dư nợ (nếu có) trên Kế hoạch Trả nợ đã giảm được bao nhiêu triệu đồng?
- Tiến độ tích sản cho Quỹ Giáo dục của con và Đường băng Hưu trí đang ở mức nào?
Phút 16–25: Dự báo các khoản chi đặc biệt của tháng tới
- Liệt kê trước các sự kiện khác thường trong 30 ngày tới: đóng học phí đầu kỳ cho con, bảo dưỡng xe, đám cưới, giỗ chạp hoặc khám sức khỏe cho cha mẹ để chủ động trích lập từ đầu tháng, tránh bị động cuối tháng.
Phút 26–30: Chốt 1 ưu tiên chung & Kết thúc đúng giờ
- Thống nhất đúng 1 điều chỉnh nhỏ cho tháng mới và khép lại cuộc trò chuyện đúng ở phút thứ 30 để dành phần thời gian cuối tuần còn lại cho gia đình (nằm trong cấu trúc 28 giờ gia đình/tuần của phác đồ Cân bằng 4 trụ cột cuộc đời tuổi 35–45).
5. Ranh giới Phương pháp & Kế hoạch Hành động 15 Phút cho Hai Vợ chồng
Quy trình giao tiếp trên đây giúp hai vợ chồng giải quyết tận gốc sự khác biệt về Kịch bản Tiền bạc & 4 Hình mẫu Tài chính và cùng phân bổ tài sản hài hòa trên Tháp 5 Lớp Tài sản chuẩn FIDT. Trong trường hợp hai vợ chồng muốn đi sâu vào việc thiết kế kỹ thuật phân chia tài khoản ngân hàng (so sánh chi tiết giữa mô hình Gộp hoàn toàn, Chia theo tỷ lệ thu nhập hay Mô hình Lai 3 tài khoản) cũng như xử lý bất đồng về chọn trường công – trường tư cho con, bạn đọc có thể tham khảo thêm bài phân tích chuyên sâu Quản lý tài chính vợ chồng: Cách thiết kế hệ thống không xung đột trên trang chuyên môn của Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Nguyễn Ngọc Ưng.
1. Phút 1–5 (Giải mã tính cách tiền bạc): Hai vợ chồng cùng mở Trắc nghiệm Hình mẫu Tài chính trên điện thoại của mỗi người, trả lời 8 câu hỏi tình huống để biết mình thuộc hình mẫu nào.
2. Phút 6–10 (Thống nhất Ngưỡng 24 giờ): Cùng thỏa thuận một con số cụ thể (ví dụ: 2.000.000đ hoặc 3.000.000đ) làm ngưỡng áp dụng quy tắc chờ 24 giờ trên Công cụ Mua sắm Tỉnh thức cho các khoản chi không thiết yếu.
3. Phút 11–15 (Đặt lịch Money Date đầu tiên): Chọn một khung giờ 30 phút vào sáng thứ Bảy hoặc Chủ nhật tuần này để cùng mở Hộ chiếu Sức khỏe Tài chính và đồng bộ mục tiêu quý tới.