Rất nhiều người ở độ tuổi 35 đến 45 rơi vào một nghịch lý giống nhau: ở cơ quan, họ là những quản lý cấp trung, kỹ sư, bác sĩ hay chủ hộ kinh doanh rất giỏi tính toán ngân sách dự án hàng tỷ đồng; nhưng khi trở về nhà vào ngày 25 cuối tháng, họ lại ngơ ngác tự hỏi vì sao thu nhập 40–50 triệu đồng của hai vợ chồng vừa đi qua tài khoản đã gần như bốc hơi.
Khi kế hoạch tiết kiệm thất bại nhiều lần, chúng ta thường tự trách mình “thiếu kỷ luật” hoặc quay sang trách người bạn đời “tiêu xài vô tâm”. Thế nhưng, dưới góc nhìn của Tâm lý học Hoạch định Tài chính (Psychology of Financial Planning) do Tiến sĩ Brad Klontz tổng hợp cùng lý thuyết của chủ nhân giải Nobel Kinh tế Daniel Kahneman, nguyên nhân gốc rễ không nằm ở sự yếu kém đạo đức. Nó nằm ở việc chúng ta đang mang một bộ não tiến hóa cho việc sinh tồn ngắn hạn cách đây 200.000 năm đặt vào giữa thế giới của thẻ tín dụng một chạm và thương mại điện tử nửa đêm.
Tài chính hành vi ứng dụng là phương pháp thay thế "ý chí cá nhân" bằng kiến trúc hệ thống tự động để khắc chế 4 bản năng làm rò rỉ dòng tiền ở tuổi 35–45. Thay vì ghi chép thủ công dễ bỏ cuộc sau vài tuần, gia đình Việt có thể khóa chặt 20% thu nhập vào Túi 3 và chặn đứng các khoản chi tiêu cảm xúc nhờ 3 cơ chế: (1) Lợi dụng Thiên kiến hiện trạng để trích tiền tự động ngày nhận lương; (2) Áp dụng Kế toán tâm lý đặt tên tài khoản theo mục tiêu con cái; và (3) Dùng Bộ lọc Hạ nhiệt 24h chuyển quyết định từ Hệ thống 1 sang Hệ thống 2.
1. Giải mã 4 Bản năng Tiến hóa đang âm thầm đánh bại bảng tính Excel của bạn
Trong suốt hàng trăm nghìn năm lịch sử săn bắt và hái lượm, tổ tiên loài người sống trong môi trường không có tủ lạnh, không có ngân hàng và tuổi thọ trung bình chỉ quanh mức 30 tuổi. Những cá thể sống sót để truyền lại gen cho chúng ta hôm nay là những người tuân theo 4 lập trình sinh học:
- Bản năng Chống tích lũy (The Anti-Saving Instinct) & Thỏa mãn tức thì (I Want It Now!): Trên thảo nguyên cổ đại, thức ăn săn được nếu không tiêu thụ ngay sẽ thối rữa hoặc bị thú dữ cướp mất. Do đó, não bộ tiết ra dopamine thưởng cho hành vi “tiêu thụ ngay lập tức” (Hệ thống 1), trong khi việc nhịn chi tiêu hôm nay cho một kỳ nghỉ hưu cách đó 25 năm (Hệ thống 2) lại bị não bộ cảm nhận như một sự mất mát đau đớn.
- Bản năng Chia sẻ để Sinh tồn (Sharing Instinct) & Cạm bẫy Bao bọc Ngược: Tổ tiên chúng ta nếu tách khỏi bộ lạc sẽ chết; vì vậy, việc chia sẻ tài nguyên để giữ thể diện và sự chấp nhận của cộng đồng là bản năng sống còn. Ở tuổi 35–45 tại Việt Nam, bản năng này biến tướng thành tâm lý “cả nể, sĩ diện” khi đi ăn uống, hoặc rơi vào trạng thái Bao bọc tài chính sai cách (Financial Enabling) — rút cả quỹ dự phòng của con để cứu trợ, trả nợ thay vô điều kiện cho người thân tiêu xài vô kỷ luật.
- So sánh Địa vị & Cảm giác Thiếu thốn Tương đối (Relative Deprivation): Con người hiếm khi đánh giá sự giàu có bằng con số tuyệt đối trong sổ tiết kiệm, mà đo bằng khoảng cách với hàng xóm và đồng nghiệp. Theo số liệu khảo sát mức sống hộ gia đình từ Cục Thống kê (NSO), áp lực chi tiêu thể diện tại các đô thị lớn khiến nhiều gia đình nâng cấp xe cộ, thiết bị và dịch vụ vượt xa tốc độ tăng thu nhập thực tế.
- Thiên kiến Hiện trạng (Status Quo Bias) & Tê liệt Tài chính (Financial Paralysis): Bộ não tiêu thụ tới 20% năng lượng cơ thể nên luôn tìm cách tiết kiệm công sức bằng việc “giữ nguyên mọi thứ như cũ”. Nếu kế hoạch tiết kiệm đòi hỏi bạn cuối mỗi tháng phải tự mở ứng dụng ngân hàng, tự tính số dư rồi bấm chuyển khoản thủ công, sự mệt mỏi sau giờ làm sẽ khiến bạn trì hoãn hoặc rơi vào Tê liệt tài chính mỗi khi thấy hóa đơn phát sinh.
Trong giáo trình Psychology of Financial Planning, Tiến sĩ Brad Klontz chỉ ra sai lầm lớn nhất khi lập kế hoạch tài chính là đặt cược tương lai gia đình vào trí nhớ và sự tự giác hàng tháng. Giải pháp bền vững duy nhất là đảo ngược Thiên kiến hiện trạng: tự động hóa việc trích tiền tích lũy ngay ngày nhận lương (biến việc tiết kiệm thành 0 ma sát), đồng thời tạo ra ma sát có chủ đích (chờ 24 giờ) trước mọi giao dịch tiêu dùng ngẫu hứng.
2. Ma trận Chuyển hóa: Dùng chính “Điểm yếu Tâm lý” để Bảo vệ Gia sản
Thay vì chống lại bản năng tự nhiên, hệ sinh thái công cụ của Lifelab được thiết kế để mượn lực của chính các thiên kiến nhận thức nhằm khóa chặt kỷ luật tài chính cho gia đình 35–45 tuổi:
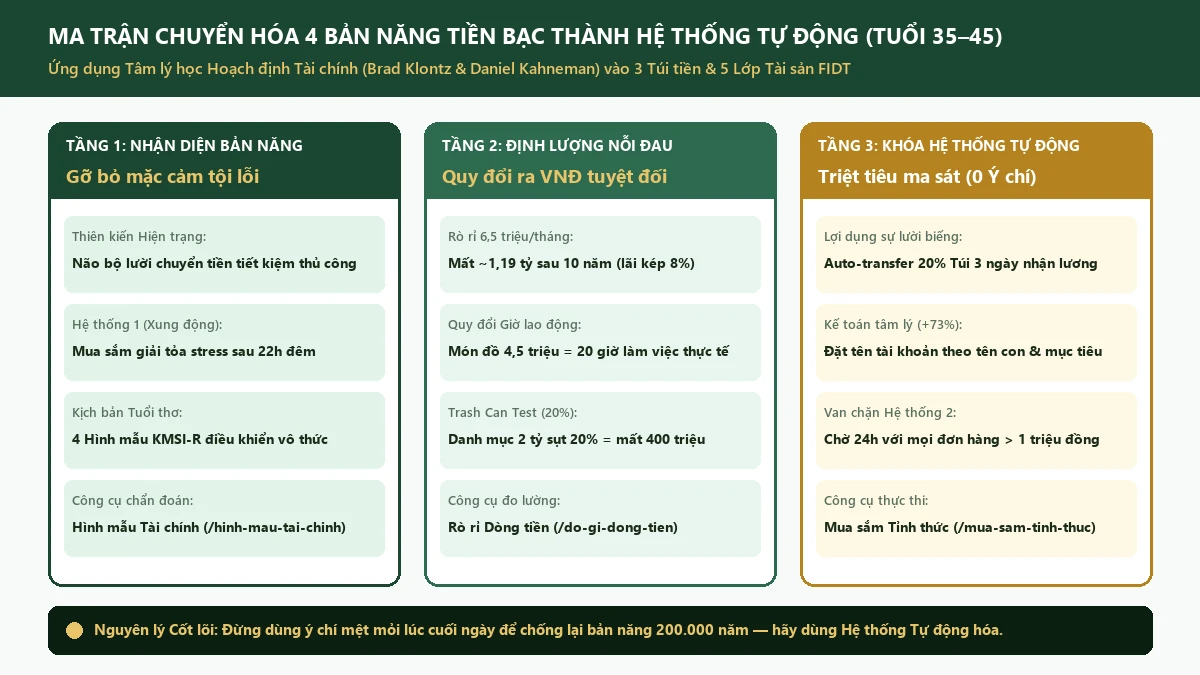
| Thiên kiến / Bản năng Gốc (Làm hỏng kế hoạch) | Biểu hiện Phá hoại Ví tiền ở tuổi 35–45 | Cơ chế “Đảo ngược Hành vi” Chuẩn Lifelab | Công cụ Thực hành Tương ứng |
|---|---|---|---|
| 1. Thiên kiến Hiện trạng (Status Quo Bias) | Cuối tháng còn dư bao nhiêu mới đem tiết kiệm → 9/10 tháng không còn dư vì luôn có việc phát sinh. | Tự động hóa Ngược: Cài lệnh trích tự động Túi 3 (20% thu nhập) ngay ngày lương về. Khi đã tự động, sự “lười biếng” của não bộ sẽ giúp bạn giữ nguyên lệnh tích sản đó suốt nhiều năm. | Quy tắc 3 Túi tiền & Rò rỉ Dòng tiền |
| 2. Kế toán Tâm lý (Mental Accounting) | Coi tiền thưởng Tết, tiền hoàn thuế là “tiền trời cho” nên tiêu xài hết; để chung tiền tiết kiệm trong tài khoản thanh toán nên dễ rút ra tiêu lẹm. | Đặt tên Định danh Cảm xúc (+73% giữ tiền): Tách Túi 3 thành các tiểu khoản có tên cụ thể gắn với người thương (“Quỹ Đại học 2035 của con”, “Quỹ Y tế Bố Mẹ Lớp 1”). Không ai nỡ rút tiền “học đại học của con” để mua một món đồ công nghệ. | Tích lũy Du học & Hộ chiếu Tài chính |
| 3. Tư duy Hệ thống 1 (I Want It Now!) | Chốt đơn cảm xúc lúc 23h đêm khi đang stress công việc; mua trả góp vì thấy chia nhỏ chỉ vài trăm nghìn/tháng. | Ma sát 24 Giờ & Quy đổi Giờ lao động: Mọi món đồ ngoài kế hoạch > 1.000.000đ phải quy đổi ra số giờ làm việc thực tế và chờ đủ 24 giờ để vùng vỏ não trước trán (Hệ thống 2) giành lại quyền kiểm soát. | Mua sắm Tỉnh thức 24h |
| 4. Ác cảm Mất mát (Loss Aversion) & FOMO | Lúc thị trường nóng thì FOMO dồn hết tiền vào đất vùng ven, vàng, cổ phiếu nóng; lúc giảm 15%–20% thì hoảng loạn bán tháo đúng đáy. | Bài kiểm tra Thùng rác (Trash Can Test) & Tháp 5 Lớp: Quy đổi % biến động ra số tiền VNĐ tuyệt đối và khóa cứng Lớp 1 (Phòng thủ) + Lớp 2 (Cân bằng) trước khi đầu tư Lớp 3–4. | Tái cơ cấu 5 Lớp Tài sản |
Nghiên cứu thực nghiệm của Tiến sĩ Brad Klontz và cộng sự công bố trên tạp chí Journal of Financial Planning (được dẫn chứng tại Chương 16 giáo trình Psychology of Financial Planning) cho thấy: những người cụ thể hóa mục tiêu tiết kiệm kèm hình ảnh trực quan và đặt tên riêng cho tài khoản mục tiêu có tỷ lệ tiết kiệm thực tế cao hơn tới 73% so với nhóm chỉ đặt mục tiêu chung chung. Đặc biệt, nếu kết hợp thêm Kịch bản vượt chướng ngại vật (Obstacle Planning theo cấu trúc "Nếu X xảy ra → Tôi sẽ làm Y"), tỷ lệ bỏ cuộc giữa chừng giảm xuống mức thấp nhất.
3. Kịch bản mô phỏng (Model Case): Chặn đứng 6,5 triệu đồng/tháng rò rỉ mà không cần ghi chép chi li
Hãy xem sự khác biệt định lượng trong 10 năm khi một hộ gia đình chuyển từ cách “cố gắng dùng ý chí ghi chép thu chi” sang “Thiết kế lại Kiến trúc Hành vi”:
Một gia đình quản lý cấp trung 38 tuổi tại TP.HCM (vợ chồng và 1 con học lớp 3, tổng thu nhập ròng sau khi trừ BHXH và thuế TNCN theo Luật Thuế TNCN 2025 (số 109/2025/QH15) tra cứu tại thuvienphapluat.vn đạt 45.000.000đ/tháng). Qua Trắc nghiệm Hình mẫu Tài chính, người chồng thuộc nhóm Người Tiêu Hoang / Tận Hưởng (Spender) còn người vợ thuộc nhóm Người Né Tránh (Avoider). Trong 2 năm qua, dù thu nhập tốt nhưng gia đình thường xuyên để rò rỉ trung bình 6.500.000đ/tháng (~215.000đ/ngày) vào các đơn hàng mua sắm đêm khuya, các buổi tụ tập cả nể và phí gia hạn dịch vụ không dùng tới.
| Chỉ số Đối chiếu | Cách cũ: Dựa vào Ý chí & Nhắc nhở Bằng Lời | Cách mới: Kiến trúc Hành vi Tự động Lifelab |
|---|---|---|
| 1. Cơ chế trích lập tích lũy đầu tháng | Để nguyên 45 triệu đồng trong tài khoản chi tiêu, dự tính cuối tháng dư 9 triệu sẽ gửi tiết kiệm → Thực tế cuối tháng chỉ còn dư 2.500.000đ. | Cài lệnh Auto-transfer ngày 05 hàng tháng: trích ngay 9.000.000đ (20% Túi 3) sang 2 tài khoản định danh riêng trước khi tiêu. |
| 2. Ứng dụng Kế toán Tâm lý (Đặt tên Quỹ) | 1 sổ tiết kiệm chung không tên → Dễ dàng rút ra khi thấy bạn bè rủ đi du lịch hoặc đổi điện thoại mới. | Tách thành: (1) “Quỹ Khiên Chắn Y Tế Gia Đình - Lớp 1” (3 triệu/tháng cho tới khi đủ 135 triệu); (2) “Quỹ Đại Học 2035 Của Con - Lớp 3 ETF” (6 triệu/tháng). |
| 3. Bộ lọc chặn xung động Hệ thống 1 | Mua ngay lập tức khi xem quảng cáo tối muộn (lương ròng theo giờ là 225.000đ/giờ, nhưng tiêu 4,5 triệu đồng chỉ trong 30 giây). | Áp dụng Quy tắc 24h & Giờ lao động trên Mua sắm Tỉnh thức: món đồ 4,5 triệu = 20 giờ làm việc căng thẳng → Chờ 24h giúp gia đình lọc bỏ hầu hết các đơn hàng ngẫu hứng. |
| 4. Tài sản Tích lũy Thực tế sau 10 năm (Giả định lợi suất danh mục Cân bằng – Tăng trưởng 8%/năm) | Chỉ tích lũy được 2,5 triệu/tháng → Sau 10 năm đạt ~457.000.000đ (Thất thoát chi phí cơ hội ~1,19 tỷ đồng trên Rò rỉ Dòng tiền). | Khóa chắc chắn 9 triệu/tháng vào Lớp 1 & Lớp 3 → Sau 10 năm đạt ~1.647.000.000đ mà không cần ghi chép từng bó rau hàng ngày. |
Đừng chỉ ước lượng cảm tính trong đầu. Hãy mở ngay công cụ Chẩn đoán Rò rỉ Dòng tiền 10 Năm để xem các khoản chi vô thức hàng tuần đang lấy đi bao nhiêu năm tự do tài chính, sau đó dùng Bộ lọc Mua sắm Tỉnh thức 24h cho món đồ bạn đang định bấm thanh toán.
4. Phác đồ Thiết kế Hành vi theo 4 Hình mẫu Tâm lý Tiền bạc (KMSI-R)
Không có một mẹo tâm lý nào hiệu quả cho tất cả mọi người. Dựa trên 4 nhóm kịch bản tiền bạc (KMSI-R Money Scripts) mà bạn xác định được qua Trắc nghiệm Hình mẫu Tài chính, hãy áp dụng đúng “công tắc hành vi” dành riêng cho nhóm của mình:
Nhóm 1: Người Tiêu Hoang / Tận Hưởng (Spender — Money Worship & Status)
- Điểm mù hành vi: Dễ dùng việc mua sắm để giải tỏa căng thẳng công việc hoặc khẳng định vị thế xã hội; hay đánh giá thấp các khoản chi trả góp nhỏ lẻ.
- Hệ thống khắc chế:
- Tuyệt đối gỡ thẻ tín dụng lưu sẵn (One-click checkout) khỏi các ứng dụng thương mại điện tử để tạo ma sát vật lý 3 phút phải đi tìm thẻ nhập tay.
- Cài đặt lệnh chuyển khoản tự động 20% thu nhập sang tài khoản ngân hàng thứ hai (không cài ứng dụng trên điện thoại chính) ngay sáng ngày nhận lương.
- Thiết lập kịch bản “Nếu – Thì”: “Nếu tôi cảm thấy mệt mỏi lúc 22h đêm và muốn lướt ứng dụng mua sắm, thì tôi sẽ chỉ bỏ hàng vào giỏ và hẹn đúng 22h tối mai mở Bộ lọc Mua sắm Tỉnh thức ra kiểm tra lại”.
Nhóm 2: Người Né Tránh (Avoider — Money Avoidance)
- Điểm mù hành vi: Sợ nhìn những bảng tính nhiều cột, ngại mở sao kê ngân hàng khi biết tháng này lỡ tiêu lố, dễ rơi vào trạng thái Tê liệt tài chính.
- Hệ thống khắc chế:
- Cấm áp dụng phương pháp ghi chép thu chi từng ngày (vì sẽ gây quá tải và bỏ cuộc chỉ sau 5 ngày). Chỉ dùng duy nhất khung Quy tắc 3 Túi tiền tối giản.
- Nếu đang có nhiều khoản nợ làm bạn sợ hãi, hãy chọn phương pháp Tuyết lăn (Snowball) trên Công cụ Kế hoạch Trả nợ để dứt điểm khoản nợ nhỏ nhất trước — chiến thắng tâm lý trong 60 ngày đầu tiên sẽ phá vỡ hoàn toàn trạng thái đóng băng.
Nhóm 3: Người Tích Trữ / Bảo Hộ (Saver — Money Vigilance) & Nhà Tu Hành (Monk)
- Điểm mù hành vi: Người Tích Trữ thường giữ quá nhiều tiền mặt ở Lớp 1 — Phòng thủ vì chứng Ác cảm mất mát (Loss Aversion), khiến tài sản bị lạm phát (4%–4,5%/năm, hoặc lạm phát giáo dục 6%–8%/năm) bào mòn; trong khi Nhà Tu Hành lại dễ bỏ quên việc xây dựng quỹ y tế dự phòng cho gia đình.
- Hệ thống khắc chế:
- Thực hiện Bài kiểm tra Thùng rác (The Trash Can Test) trên Công cụ Tái cơ cấu 5 Lớp Tài sản: Khi đã khóa cứng 6 tháng chi tiêu thiết yếu ở Lớp 1 (Phòng thủ) và tạo dòng tiền ổn định ở Lớp 2 (Cân bằng), hãy tự động trích phần thặng dư dài hạn (trên 5 năm) sang Lớp 3 — Tăng trưởng (CCQ cổ phiếu / ETF) bằng phương pháp trung bình giá định kỳ (DCA) để không phải đoán đỉnh đáy thị trường.
- Với Người Tích Trữ quá khắt khe: Hãy tách riêng 5%–10% thu nhập vào “Quỹ Trải Nghiệm Gia Đình Không Tội Lỗi” trong Túi 2 và bắt buộc chi tiêu hết cho sức khỏe, sự gắn kết vợ chồng con cái mỗi quý.
5. Ranh giới Phương pháp & Kế hoạch Thiết lập Hệ thống trong 15 Phút
Các kỹ thuật Tài chính hành vi và bộ 13 công cụ tự phục vụ trên Lifelab đóng vai trò là Cỗ máy Tự động hóa (The Engine) giúp gia đình bạn làm chủ dòng tiền hàng tháng. Tuy nhiên, phương pháp tự điều chỉnh hành vi này sẽ cần sự hỗ trợ chuyên sâu hơn trong 2 trường hợp:
- Khi cần giải phẫu sâu các thiên kiến trong đầu tư danh mục lớn: Nếu bạn muốn tìm hiểu chuyên sâu hơn về 7 thiên kiến nhận thức khi đầu tư chứng khoán, bất động sản (như Sunk Cost Fallacy, Projection Bias, Anchoring), bạn có thể tham khảo thêm ấn phẩm chuyên khảo 7 Cạm Bẫy Tâm Lý Tài Chính Phá Hoại Ví Tiền trên hệ thống nghiên cứu của Nguyễn Ngọc Ưng.
- Ranh giới giữa Hoạch định Tài chính và Trị liệu Tâm lý: Như nguyên tắc đạo đức nghề nghiệp được nhấn mạnh trong giáo trình Psychology of Financial Planning, một Nhà Hoạch Định Tài Chính Cá Nhân, FIDT giúp bạn thiết kế hệ thống dòng tiền và phân bổ tài sản, không thay thế cho chuyên gia tâm lý lâm sàng nếu một cá nhân gặp các chứng rối loạn cưỡng chế nghiêm trọng.
1. Phút 01–05 (Nhận diện Kịch bản Ngầm): Hoàn thành Trắc nghiệm Hình mẫu Tài chính (8 câu hỏi) cùng người bạn đời để gọi đúng tên hình mẫu KMSI-R của mỗi người.
2. Phút 06–10 (Đặt tên Định danh & Tự động hóa Túi 3): Mở ứng dụng ngân hàng, tạo 2 tiểu khoản tiết kiệm tích lũy mang tên cụ thể (ví dụ: "Quỹ Dự Phòng Lớp 1 Gia Đình" và "Quỹ Đại Học Của Con") rồi cài lệnh chuyển tiền tự động vào ngày lương + 1.
3. Phút 11–15 (Cài đặt Van chặn 24 Giờ): Đánh dấu trang Bộ lọc Mua sắm Tỉnh thức 24h lên màn hình chính điện thoại và thống nhất cùng vợ/chồng ngưỡng tham vấn cho mọi khoản chi linh hoạt trên 2.000.000đ.