Khi một gia đình trung lưu 35–45 tuổi cùng lúc gánh từ hai đến ba nghĩa vụ trả góp mỗi tháng — từ thẻ tín dụng quay vòng, khoản vay tiêu dùng tín chấp cho tới trả góp thiết bị gia dụng — câu hỏi gây tranh cãi nhiều nhất luôn là: Nên dồn tiền dứt điểm khoản nợ nhỏ nhất trước để nhẹ đầu (Debt Snowball), hay tập trung tiêu diệt khoản nợ có lãi suất cao nhất trước để đỡ xót tiền lãi (Debt Avalanche)?
Bài viết này đặt cả hai phương pháp lên bàn cân định lượng trên cùng một hệ quy chiếu toán học và tâm lý hành vi, giúp bạn chọn đúng phác đồ thoát nợ phù hợp với sức chịu đựng thực tế của gia đình mình.
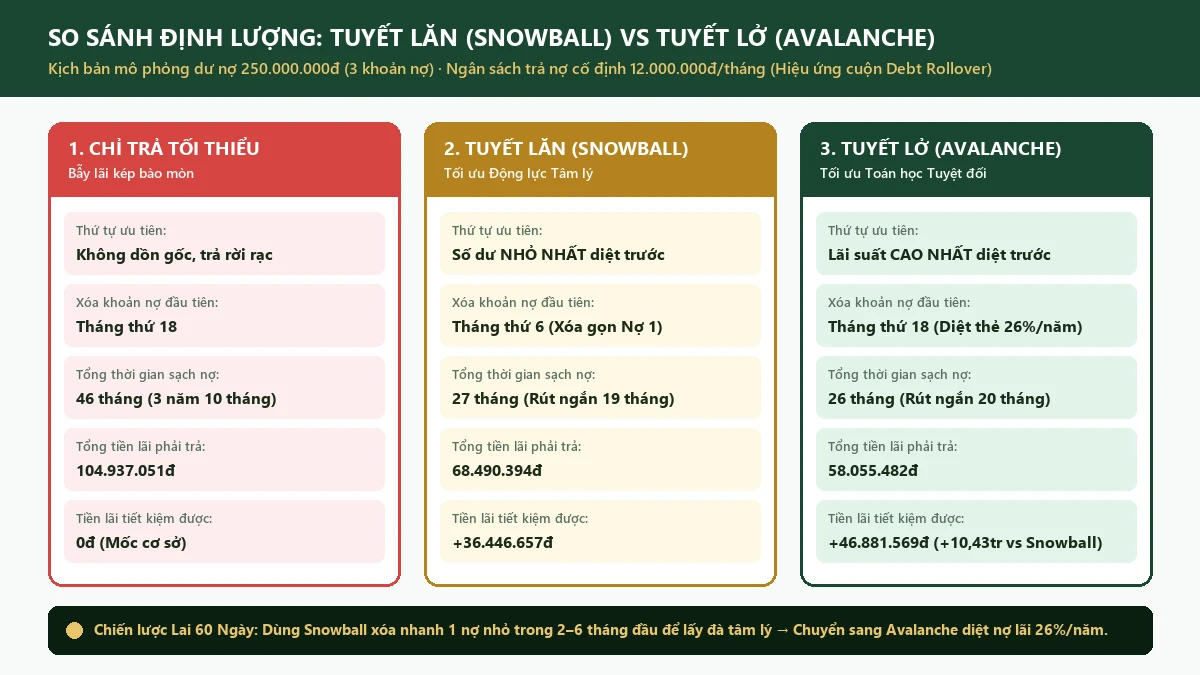
Phương pháp Tuyết lăn (Debt Snowball) sắp xếp các khoản nợ theo số dư nợ gốc từ nhỏ đến lớn để tạo chiến thắng tâm lý sớm, trong khi Phương pháp Tuyết lở (Debt Avalanche) sắp xếp theo lãi suất thực tế từ cao xuống thấp để tối ưu hóa tổng chi phí lãi vay. Trong kịch bản chuẩn tổng dư nợ 250.000.000đ (trích trả thêm 3.000.000đ/tháng), Avalanche giúp tiết kiệm nhiều hơn Snowball 10.434.912đ tiền lãi và rút ngắn thêm 1 tháng (26 tháng so với 27 tháng), nhưng Snowball giúp xóa sổ hoàn toàn khoản nợ đầu tiên ngay ở Tháng thứ 6 thay vì phải chờ đến Tháng thứ 18.
1. Vì sao chỉ trả mức tối thiểu là “cái bẫy đứng yên”?
Sai lầm phổ biến nhất của người đang mang nhiều khoản nợ là áp dụng chiến thuật “chia đều thặng dư” hoặc “chỉ đóng mức tối thiểu trên sao kê”. Khi mỗi tháng bạn rải đều vài trăm nghìn đồng trả thêm cho cả ba khoản nợ, không có khoản nợ nào giảm đủ nhanh để giải phóng nghĩa vụ thanh toán định kỳ.
Theo quy định về hoạt động cho vay tại Thông tư 39/2016/TT-NHNN và cơ chế biểu phí thẻ tín dụng thương mại tại Việt Nam, tiền lãi hàng tháng được tính trực tiếp trên dư nợ gốc còn lại theo công thức:
Tiền lãi tháng (t) = Dư nợ gốc đầu tháng (t) × (Lãi suất năm ÷ 12)
Dư nợ gốc cuối tháng (t) = Dư nợ gốc đầu tháng (t) + Tiền lãi tháng (t) − Tổng số tiền thanh toán tháng (t)
Khi bạn chỉ đóng mức tối thiểu (thường từ 2%–5% dư nợ sao kê đối với thẻ tín dụng, hoặc kỳ hạn kéo dài đối với vay tiêu dùng), phần lớn số tiền bạn nộp vào ngân hàng chỉ dùng để trang trải tiền lãi phát sinh của tháng đó, phần trừ vào nợ gốc rất mỏng.
Theo số liệu khảo sát mức sống dân cư của Cục Thống kê (NSO), chi phí sinh hoạt thiết yếu tại các đô thị lớn vốn đã chiếm tỷ trọng cao trong thu nhập hộ gia đình. Khi nghĩa vụ trả nợ tối thiểu ngốn thêm 25%–35% thu nhập ròng hàng tháng mà dư nợ gốc hầu như không giảm, gia đình sẽ rơi vào trạng thái kiệt sức tài chính (Debt Fatigue) kéo dài nhiều năm.
Điểm chung làm nên sức mạnh của cả Snowball lẫn Avalanche nằm ở nguyên lý Cộng dồn nghĩa vụ tối thiểu (Debt Rollover):
- Bước 1 — Khóa chặt mức trả tối thiểu: Đóng đúng hạn khoản thanh toán tối thiểu bắt buộc của mọi khoản nợ để giữ lịch sử tín dụng an toàn.
- Bước 2 — Tập trung hỏa lực vào duy nhất 1 mục tiêu: Toàn bộ ngân sách trích trả thêm mỗi tháng chỉ được dồn vào đúng 1 khoản nợ ưu tiên số 1.
- Bước 3 — Lăn cầu tuyết dòng tiền (Rollover): Ngay khi khoản nợ số 1 về 0 đồng, bạn giữ nguyên tổng số tiền trả nợ hàng tháng, lấy toàn bộ khoản trả tối thiểu của nợ số 1 vừa được giải phóng cộng dồn sang trả cho khoản nợ số 2.
2. Giải phẫu 2 phương pháp: Tuyết lăn (Snowball) vs Tuyết lở (Avalanche)
Mặc dù dùng chung động cơ cộng dồn dòng tiền (Rollover), hai phương pháp này đối lập nhau hoàn toàn ở tiêu chí chọn mục tiêu đầu tiên để tấn công. Bạn có thể tra cứu định nghĩa chuẩn hóa của hai khái niệm này tại Từ điển Thuật ngữ Tài chính Lifelab.
| Tiêu chí đối chiếu | Tuyết lăn (Debt Snowball) | Tuyết lở / Dồn dập (Debt Avalanche) |
|---|---|---|
| Nguyên tắc sắp xếp thứ tự ưu tiên | Sắp xếp theo số dư nợ gốc từ nhỏ nhất đến lớn nhất (bỏ qua yếu tố lãi suất ở bước xếp hạng). | Sắp xếp theo lãi suất thực tế (%/năm) từ cao nhất xuống thấp nhất (bỏ qua quy mô số dư nợ). |
| Cơ chế tác động chính | Tâm lý học hành vi (Behavioral Finance): Tạo chiến thắng nhanh (Quick Wins), giảm nhanh số lượng chủ nợ đòi tiền mỗi tháng. | Tối ưu hóa toán học (Mathematical Optimization): Triệt tiêu đồng vốn có chi phí lãi vay đắt đỏ nhất trước. |
| Tổng tiền lãi tiết kiệm được | Cao so với chỉ trả tối thiểu, nhưng thấp hơn Avalanche nếu khoản nợ lớn nhất lại là khoản có lãi suất cao nhất. | Tiết kiệm tiền lãi tối đa có thể đạt được về mặt toán học trên cùng một mức ngân sách hàng tháng. |
| Thời điểm xóa sổ khoản nợ đầu tiên | Rất sớm (thường chỉ sau 3–6 tháng), tạo cảm giác nhẹ nhõm rõ rệt cho hai vợ chồng. | Muộn hơn nếu khoản nợ lãi suất cao nhất (như tổng dư nợ nhiều thẻ tín dụng) có quy mô dư nợ lớn. |
| Rủi ro thất bại lớn nhất | Phải trả thêm một phần chi phí lãi vay cho các khoản nợ lãi cao trong những tháng đầu tiên. | Dễ nản lòng và bỏ cuộc giữa chừng nếu sau 10–12 tháng thắt lưng buộc bụng mà vẫn chưa xóa xong khoản nợ đầu tiên. |
3. Kịch bản mô phỏng (Model Case): Đặt 250 triệu đồng nợ tiêu dùng lên bàn cân
Để thấy rõ sự khác biệt bằng con số thực tế thay vì lý thuyết chung chung, chúng ta cùng chạy mô phỏng trên cùng một bộ thông số chuẩn đang được cài đặt mặc định tại Công cụ Lập kế hoạch Trả nợ Tối ưu.
Một hộ gia đình 2 thế hệ tại TP.HCM (vợ chồng trong độ tuổi 37–39, có 1 con nhỏ) đang có tổng dư nợ tiêu dùng và thẻ tín dụng là 250.000.000 VNĐ chia làm 3 khoản có cấu trúc ngược nhau giữa quy mô dư nợ và lãi suất:
- Khoản Nợ 1 (Trả góp điện máy & Ví trả sau BNPL): Dư nợ gốc 25.000.000đ · Lãi suất 9%/năm · Trả tối thiểu 1.500.000đ/tháng (Dư nợ nhỏ nhất).
- Khoản Nợ 2 (Vay tín chấp tiêu dùng sửa nhà): Dư nợ gốc 95.000.000đ · Lãi suất 15%/năm · Trả tối thiểu 3.000.000đ/tháng (Dư nợ & lãi suất trung bình).
- Khoản Nợ 3 (Tổng dư nợ 2 Thẻ tín dụng quay vòng): Dư nợ gốc 130.000.000đ · Lãi suất 26%/năm · Trả tối thiểu 4.500.000đ/tháng (Dư nợ lớn nhất & Lãi suất cao nhất).
Tổng nghĩa vụ trả tối thiểu ban đầu của gia đình là 9.000.000đ/tháng. Sau khi rà soát chi tiêu qua bộ lọc chẩn đoán rò rỉ dòng tiền và cơ cấu lại ngân sách theo Quy tắc 3 Túi tiền, hai vợ chồng cam kết trích thêm 3.000.000đ/tháng (nâng tổng ngân sách trả nợ cố định hàng tháng lên 12.000.000đ/tháng).
Bảng đối chiếu định lượng 3 phương án xử lý nợ (Đơn vị: VNĐ)
| Chỉ số kết quả (Tính theo dư nợ giảm dần hàng tháng) | Phương án 0: Chỉ trả tối thiểu (Không cộng dồn, không trả thêm) | Phương án A: Tuyết lăn — Debt Snowball (+3 triệu/tháng + Rollover) | Phương án B: Tuyết lở — Debt Avalanche (+3 triệu/tháng + Rollover) |
|---|---|---|---|
| Thứ tự ưu tiên dồn tiền trả thêm | Trả rời rạc từng khoản | Nợ 1 (25tr) → Nợ 2 (95tr) → Nợ 3 (130tr) | Nợ 3 (26%) → Nợ 2 (15%) → Nợ 1 (9%) |
| Tháng xóa sạch Khoản nợ đầu tiên | Tháng thứ 18 (Nợ 1) | Tháng thứ 6 (Sạch Nợ 1) | Tháng thứ 18 (Nợ 1 tự hết bằng mức tối thiểu) |
| Tháng xóa sạch Khoản nợ thứ hai | Tháng thứ 41 (Nợ 2) | Tháng thứ 18 (Sạch Nợ 2) | Tháng thứ 22 (Sạch Nợ 3 — thẻ tín dụng) |
| Tổng thời gian sạch toàn bộ 3 khoản nợ | 46 tháng (3 năm 10 tháng) | 27 tháng (Rút ngắn 19 tháng) | 26 tháng (Rút ngắn 20 tháng) |
| Tổng tiền lãi phải trả suốt lộ trình | 104.937.051đ | 68.490.394đ | 58.055.482đ |
| Số tiền lãi tiết kiệm được so với Phương án 0 | 0đ | +36.446.657đ | +46.881.569đ |
| Độ lệch lãi vay giữa Avalanche và Snowball | — | Kém Avalanche 10.434.912đ tiền lãi | Tối ưu hơn Snowball 10.434.912đ và nhanh hơn 1 tháng |
Ba bài học đắt giá rút ra từ bảng số liệu trên:
- Sức mạnh thật sự nằm ở cam kết trích thêm + cộng dồn (Rollover): Việc trích thêm 3 triệu đồng/tháng và giữ kỷ luật cộng dồn giúp gia đình tiết kiệm từ 36,45 triệu đến 46,88 triệu đồng tiền lãi so với việc chỉ trả tối thiểu (vốn tiêu tốn tới 104,94 triệu đồng tiền lãi, gần bằng 42% dư nợ gốc ban đầu).
- Avalanche thắng tuyệt đối về toán học: Nhờ tấn công thẳng vào khoản nợ thẻ tín dụng 130 triệu đồng (lãi suất 26%/năm) ngay từ tháng đầu tiên, Avalanche giúp gia đình giữ lại thêm 10.434.912đ so với Snowball và về đích sớm hơn 1 tháng.
- Nhưng cái giá của Avalanche là “18 tháng đầu không xóa được chủ nợ nào”: Hãy nhìn vào dòng Tháng xóa sạch Khoản nợ đầu tiên. Nếu chọn Avalanche, suốt 17 tháng liên tiếp, gia đình vẫn phải nhận đủ 3 thông báo nhắc nợ mỗi tháng (đến tháng 18 Nợ 1 mới tự hết nhờ khoản đóng tối thiểu, và tháng 22 Nợ 3 mới sạch). Ngược lại, với Snowball, chỉ sau 6 tháng, khoản nợ trả góp điện máy 25 triệu đồng đã bị xóa sổ hoàn toàn. Khoản “chênh lệch 10,43 triệu đồng trong 27 tháng” (tương đương khoảng 386.000đ/tháng) chính là “chi phí mua động lực tâm lý” để gia đình không bỏ cuộc ở tháng thứ 8.
Ba khoản nợ của bạn có số dư và lãi suất khác với kịch bản 250 triệu đồng ở trên? Hãy mở ngay Công cụ Lập kế hoạch Trả nợ Snowball & Avalanche để nhập số liệu thực tế, bấm chuyển đổi trực tiếp giữa hai nút Dồn dập (Avalanche) và Tuyết lăn (Snowball) để xem biểu đồ đường cong giảm nợ và xuất bản in PDF A4.
4. Ma trận chọn chiến lược theo Thang đo Áp lực Tâm lý (1–10) & Chiến lược Lai 60 Ngày
Trong thực tiễn hoạch định tài chính cá nhân, một kế hoạch tối ưu trên bảng tính nhưng bị bỏ dở ở tháng thứ 4 luôn thua một kế hoạch đạt 85% hiệu quả toán học nhưng được hai vợ chồng kiên trì đi đến tháng cuối cùng.
Tại Lifelab, chúng tôi kết hợp Thang đo Áp lực Tâm lý (1–10) ngay trên công cụ để giúp bạn ra quyết định:
Nhóm 1: Điểm áp lực tâm lý từ 1 đến 3 / 10 (Tâm lý vững, dòng tiền ổn định)
- Đặc điểm: Thu nhập gia đình đều đặn, hai vợ chồng đồng thuận cao, không bị khủng hoảng tinh thần bởi số lượng đầu mối nhắc nợ.
- Chiến lược khuyên dùng: Thuần Tuyết lở (Debt Avalanche). Dồn 100% khoản trích thêm vào khoản nợ có lãi suất %/năm cao nhất để tối đa hóa từng đồng lãi tiết kiệm được.
Nhóm 2: Điểm áp lực tâm lý từ 4 đến 7 / 10 (Lo lắng trung bình, chưa có quỹ dự phòng)
- Đặc điểm: Đang gồng trả nợ nhưng trong tài khoản không có nổi 10–20 triệu đồng tiền mặt dự phòng.
- Chiến lược khuyên dùng: Xây đệm Lớp 1 trước → Chạy Avalanche hoặc Hybrid sau. Trước khi dồn hết thặng dư trả nợ, hãy dành 1–2 tháng đầu trích lập một Quỹ đệm khẩn cấp tối thiểu tương đương 1 tháng chi tiêu sinh hoạt thiết yếu nằm ở Lớp 1 — Phòng thủ trên Tháp 5 Lớp Tài sản chuẩn FIDT. Lớp đệm này ngăn chặn rủi ro gia đình phải vay nóng hoặc quẹt lại thẻ tín dụng khi con ốm hay xe hỏng giữa chừng.
Nhóm 3: Điểm áp lực tâm lý từ 8 đến 10 / 10 (Ngộp thở vì quá nhiều khoản nợ nhỏ lẻ)
- Đặc điểm: Có từ 3–5 khoản nợ lắt nhắt (mua trả góp, ví trả sau, vay tiêu dùng nhỏ, thẻ tín dụng), ngày nào trong tháng cũng có tin nhắn nhắc thanh toán khiến vợ chồng căng thẳng.
- Chiến lược khuyên dùng: Tuyết lăn (Debt Snowball) hoặc Chiến lược Lai 60 Ngày (Hybrid Snowball-to-Avalanche):
- Giai đoạn 1 (60–180 ngày đầu — Khởi động bằng Snowball): Dồn lực xóa sổ nhanh 1 khoản nợ có số dư nhỏ nhất để cắt bớt ngay 1 đầu mối đòi nợ và chứng minh cho cả hai vợ chồng thấy “chúng ta hoàn toàn có khả năng tất toán sạch nợ”.
- Giai đoạn 2 (Chuyển pha sang Avalanche): Ngay sau khi có chiến thắng đầu tiên và giải phóng được khoản trả tối thiểu của nợ nhỏ, lập tức chuyển toàn bộ hỏa lực cộng dồn sang tiêu diệt khoản nợ có lãi suất cao nhất (thường là thẻ tín dụng 24%–30%/năm).
5. Ranh giới cần biết: Khi nào Snowball và Avalanche KHÔNG đủ?
Phương pháp Snowball và Avalanche phát huy hiệu quả cao nhất đối với nhóm nợ tiêu dùng tín chấp, trả góp ngắn hạn và dư nợ thẻ tín dụng khi dòng tiền gia đình vẫn còn thặng dư dương. Tuy nhiên, có hai trường hợp thực tế đòi hỏi phác đồ xử lý chuyên biệt hơn:
- Khi gia đình gánh song song nợ thẻ tín dụng, vay mua xe và nợ thế chấp mua nhà dài hạn (15–25 năm) với nguy cơ trễ hạn nhảy nhóm nợ xấu CIC: Lúc này, bài toán không chỉ là sắp xếp theo số dư hay lãi suất đơn thuần, mà phải ưu tiên bảo vệ lịch sử tín dụng theo phân loại nhóm nợ của Ngân hàng Nhà nước và tách bạch tài sản đảm bảo. Bạn có thể tham khảo phác đồ chuyên sâu tại bài viết Đang trả 3 khoản nợ cùng lúc: Thứ tự ưu tiên trả nợ đúng trên chuyên trang của Nhà Hoạch Định Tài Chính Cá Nhân, FIDT Nguyễn Ngọc Ưng.
- Khi phân vân có nên rút tiền tích lũy để trả trước hạn khoản vay mua nhà thế chấp hay không: Các hợp đồng vay mua nhà dài hạn thường kèm điều khoản phí phạt trả nợ trước hạn từ 1%–3% trong 3–5 năm đầu. Trước khi dồn tiền trả gốc khoản vay mua nhà theo kiểu Avalanche, hãy đối chiếu chi phí cơ hội và biểu phí phạt tại bài phân tích Trả nợ trước hạn mua nhà có lời không.
1. Liệt kê toàn bộ các khoản nợ hiện có (Dư nợ gốc, Lãi suất %/năm, Mức đóng tối thiểu/tháng) vào bảng tính Kế hoạch Trả nợ.
2. Tìm nguồn ngân sách trả thêm (Extra Budget) từ 2–5 triệu đồng/tháng bằng cách áp dụng hệ thống phân bổ 3 Túi tiền.
3. Chọn phương pháp phù hợp với mức áp lực tâm lý của bạn, tải bản kế hoạch PDF A4 và sử dụng khung đối thoại trong bài Vợ chồng cãi nhau về tiền để thống nhất kỷ luật trả nợ cùng người bạn đời mà không làm suy giảm ngân sách bảo vệ sức khỏe tuổi 35–45.